


 Войти
 Новости
 Погода
 Магнитные бури
 Время намаза
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Радио Казахстана
 Казахстанское телевидение
 О нас


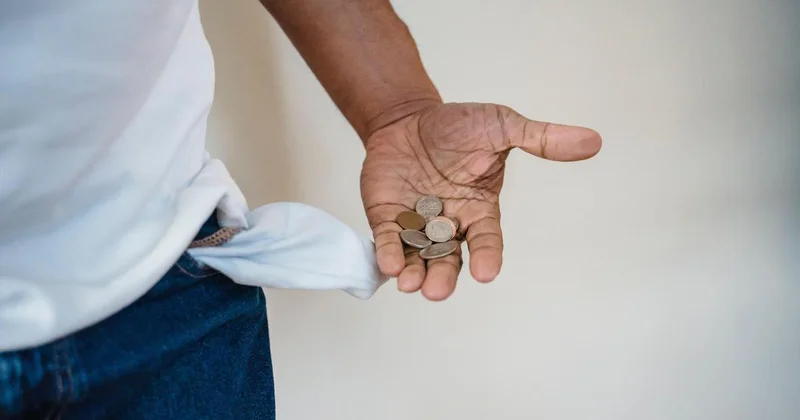
Банкротство или восстановление платежеспособности: что выбрать казахстанцам
По информации сайта Nur.KZ, передает Qazaq24.com.
Иногда вместо банкротства казахстанцам стоит попробовать пройти процедуру восстановления платежеспособности, которая не имеет негативных последствий. Об этом читайте на NUR.KZ.
Казахстанцы с неподъемными долгами могут решить финансовые проблемы радикально – объявив себя банкротом.
Однако, как напомнили в Департаменте государственных доходов Алматы, наличие долгов перед банками, микрофинансовыми организациями (МФО) и другими кредиторами не означает автоматического права на банкротство. Для этого необходимо соответствовать требованиям законодательства.
Какие варианты решения финансовых проблем есть у казахстанцевВ Казахстане предусмотрены три процедуры: внесудебное банкротство, судебное банкротство и восстановление платежеспособности. У каждой из них есть свои особенности и требования к заемщикам.
Когда можно выбрать внесудебное банкротствоВнесудебное банкротство применяется к задолженности перед банками, МФО и коллекторскими организациями. Основные требования к заемщикам в этом случае следующие:
сумма долга не превышает 1 600 месячных расчетных показателей (МРП), то есть 6 920 000 тенге в 2026 году;у должника нет зарегистрированного имущества, в том числе находящегося в совместной собственности;задолженность не погашается в течение 12 последовательных месяцев;было проведено урегулирование задолженности с кредитором;гражданин не проходил процедуру банкротства в течение последних семи лет.Заявление на внесудебное банкротство можно подать через портал электронного правительства, приложение eGov Mobile или в центре обслуживания населения (ЦОН).
Когда придется выбрать судебное банкротствоСудебное банкротство охватывает не только долги перед банками и МФО, но и налоговые задолженности.
Сама процедура проводится через суд и применяется в следующих случаях:
если долг превышает 1 600 МРП;если есть имущество, например, автомобиль или недвижимость.
Важно: судебное банкротство не является простым "списанием долгов". Деньги получают за счет реализации имущества должника. Причем в общий счет идут расходы на государственную пошлину и оплату услуг финансового управляющего.
Какие последствия есть у процедуры банкротстваПосле признания гражданина банкротом в отношении него действуют следующие ограничения:
в течение пяти лет запрещено получать новые банковские займы и микрокредиты;повторно пройти процедуру банкротства можно через семь лет;в течение трех лет государство проводит мониторинг финансового состояния гражданина.Зачем выбирать процедуру восстановления платежеспособностиДля казахстанцев, которые имеют стабильный доход и могут постепенно погашать долги, есть альтернатива в виде восстановления платежеспособности.
Идея в том, что гражданину не списывают долги, а помогают ему выплатить их. Суд может утвердить индивидуальный план погашения задолженности сроком до 5 лет.
Главное преимущество этой процедуры в том, что гражданин не получит статус банкрота, а значит, и не столкнется с негативными последствиями.
Поэтому, чтобы законно избавиться от долгов и избежать лишних финансовых проблем в будущем, налоговые органы советуют казахстанцам перед подачей заявления на банкротство честно оценить свои доходы и выбрать подходящую процедуру.
Важно помнить, что некоторые виды долгов не списываются при прохождении процедуры банкротства и их все равно придется погашать своими силами, например, это касается алиментов.
Также ранее мы рассказывали о том, получится ли банкроту выехать из Казахстана.
А о том, почему казхастанцам могут отказать в банкротстве, мы рассказывали здесь.
 Другие новости на эту тему:
 Просмотров:59

 Эта новость заархивирована с источника 19 Октября 2026 13:54
 Самые читаемые