


 Войти
 Новости
 Погода
 Магнитные бури
 Время намаза
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Радио Казахстана
 Казахстанское телевидение
 О нас


От квадратных метров к реальной доступности. Как меняется жилищная политика Казахстана и какую роль в ней играет холдинг Байтерек
Qazaq24.com, со ссылкой на сайт Informburo.KZ, информирует.
Доступность жилья остаётся одним из определяющих факторов качества жизни, особенно для социально уязвимых граждан. Об этом президент РК Касым-Жомарт Токаев говорил на заседании Национального курултая, отмечая, что наличие собственного жилья – важная составляющая высокого качества жизни. Государству необходимо не только строить дома, но и помогать людям улучшать жилищные условия. Этот принцип относится и к очередникам, и к работающим семьям, для которых собственная квартира остаётся главной финансовой целью на годы вперёд.
Статистика показывает, что масштаб строительства в стране растёт. В 2025 году в стране было введено 20,1 млн кв. м жилья – на 5,1% больше, чем годом ранее. За январь – июль 2026 года введено ещё 9,746 млн кв. м, что на 3,9% выше показателя аналогичного периода 2025 года. Однако жильё не становится доступным автоматически вместе с ростом объёмов строительства. По сравнению с июнем 2026 года число сделок купли-продажи, напротив, сократилось на 2,6%.
Не просто квартира, а финансовая возможностьГлавный вопрос жилищной политики – не сколько жилья построено, а сможет ли семья его купить. Реальная доступность зависит от стоимости квартиры, дохода семьи, первоначального взноса, ставки и срока займа, качества дома, расходов на ремонт и того, остаются ли после ежемесячного платежа деньги на обычную жизнь.
Рост цен влияет на семью сразу по нескольким направлениям. Дорожает квартира, растёт необходимый первоначальный взнос. Дорожает аренда, сокращается сумма, которую можно регулярно откладывать на депозит. Покупка жилья без отделки может обернуться необходимостью брать потребительский кредит на ремонт и мебель.
В августе 2025 года новое жильё в Казахстане подорожало на 11,3% в годовом выражении, перепродажа квартир – на 8,8%, аренда благоустроенного жилья – на 8,5%. На отдельных рынках рост был значительно выше: в Павлодаре цены на первичное жильё за год выросли на 25,8%, в Кызылорде и Алматы – на 15,3%, в Шымкенте – на 14,8%.
От финансового оператора к инвестхолдингуСледовательно, поддержка спроса через ипотеку должна идти синхронно с расширением и удешевлением предложения. Если дать рынку больше денег, но не работать с себестоимостью строительства, инженерной инфраструктурой, землёй и производством материалов, цены могут продолжить расти быстрее доходов семей.
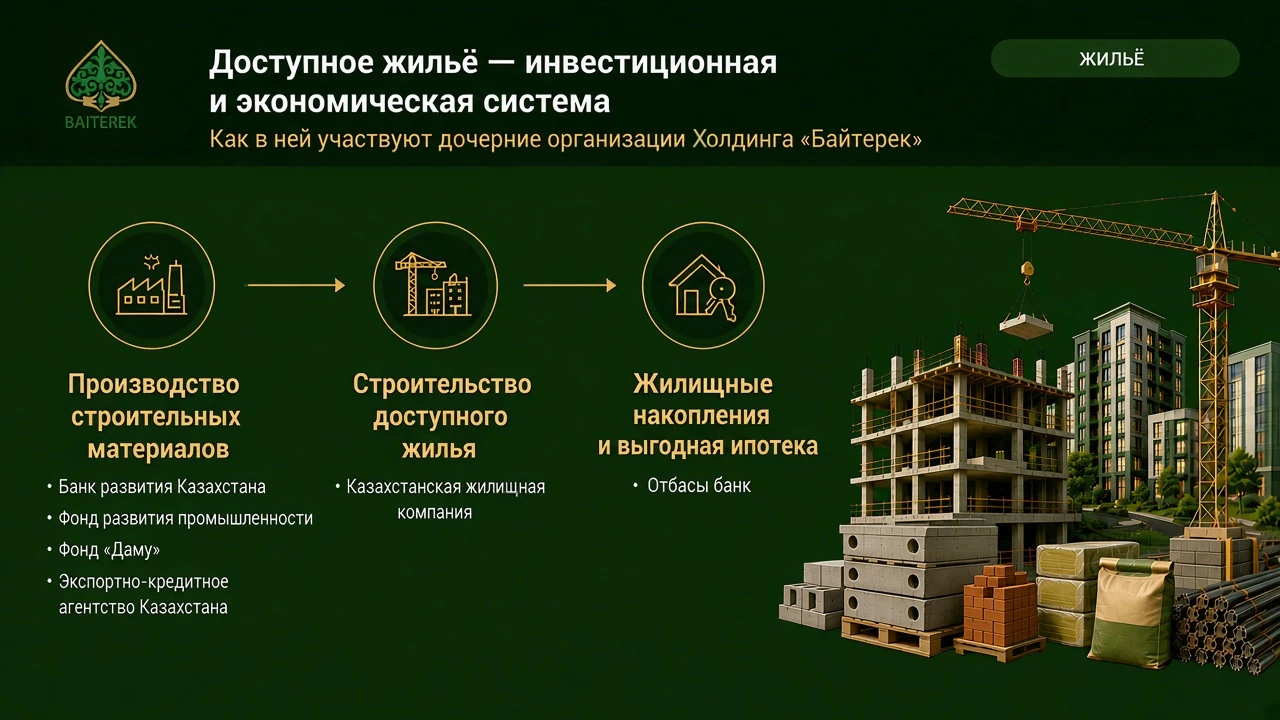
Сегодня эту связку выстраивает АО "НИХ "Байтерек". После трансформации холдинг обновил стратегию развития до 2033 года, и одним из её направлений стало улучшение качества жизни населения, а среди целей – повышение доступности жилья. В новой модели жильё рассматривается как часть инвестиционной и экономической системы: строительство создаёт спрос на материалы и рабочие места, а финансовые инструменты помогают семьям направлять накопления на покупку жилья.
Ключевую роль в этой цепочке играют дочерние структуры холдинга.
"Сегодня "Байтерек" – уже не только финансовый оператор, а системный оператор реализации государственной жилищной политики. Мы объединяем инструменты поддержки и для граждан, и для строительной отрасли. Ключевыми операторами являются АО "Отбасы банк" и АО "Казахстанская Жилищная Компания". Первое развивает жилищные сбережения, ипотеку и социальные программы, второе финансирует отрасль и гарантирует долевое строительство. Холдинг объединяет эти механизмы, направляя финансовые ресурсы одновременно на предложение и спрос. В прошлом году "Байтерек" оказал жилищному строительству поддержку на 2,3 трлн тенге, в этом году планируется порядка 2,4 трлн тенге. По линии Отбасы банка планируется выдать ипотечные займы на 1,6 трлн тенге с охватом более 70 тысяч семей", – говорит управляющий директор холдинга Руслан Тюлегенов.
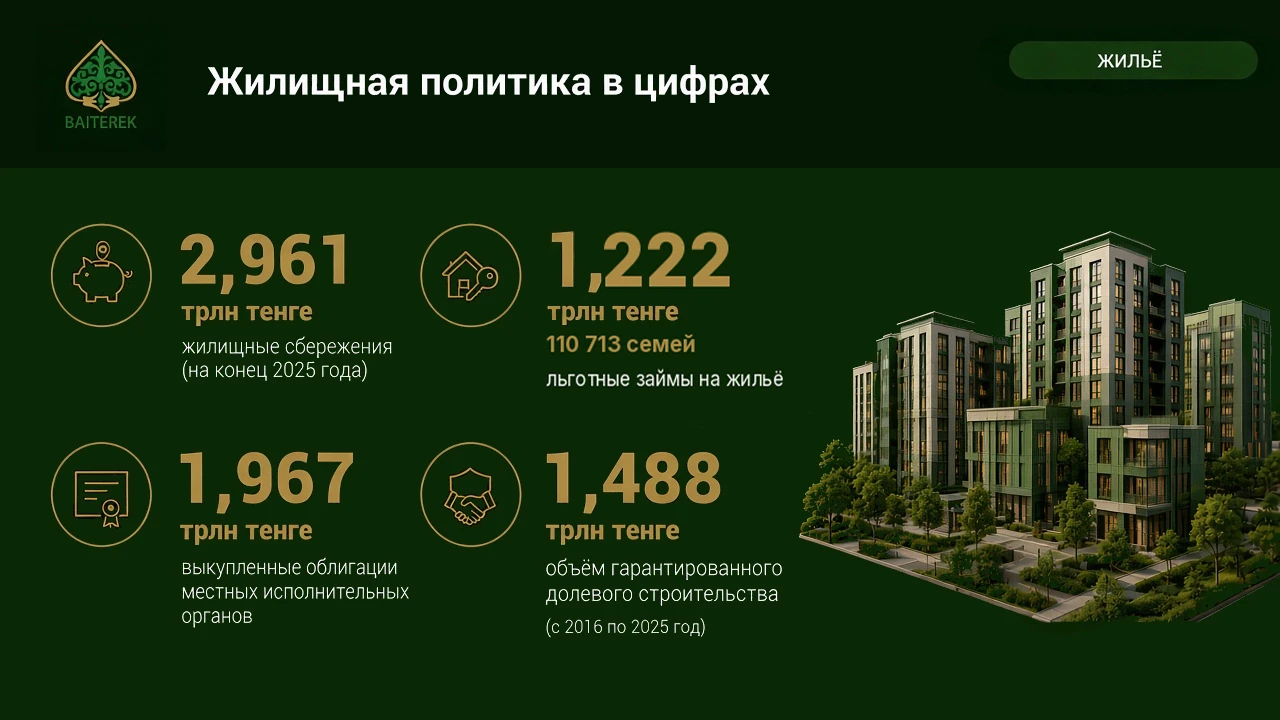
По данным холдинга на конец 2025 года, объём депозитов в системе жилищных сбережений достиг 2,961 трлн тенге. С 2016 по 2025 год 110 713 семей получили льготные займы на общую сумму 1,222 трлн тенге. Кроме того, холдинг приобрёл облигации местных исполнительных органов на 1,967 трлн тенге, объём гарантированного долевого строительства составил 1,488 трлн тенге.
В этой системе депозиты становятся ресурсом для кредитования, облигации акиматов – источником финансирования региональных жилищных проектов, а гарантии Казахстанской Жилищной Компании – защитой покупателя в долевом строительстве. Льготные займы адресно снижают барьеры для тех семей, которые не могут пройти обычный рыночный маршрут.
 Инфографика Informburo.kz
Цена стройки начинается с материалов
Доступность жилья зависит не только от того, сколько денег может занять покупатель, но и от того, во сколько обходится строительство. По оценке заместителя президента Союза строителей Казахстана Вячеслава Лазарева, до 60% себестоимости строительства приходится на материалы. Поэтому развитие отечественного производства, уменьшение импортозависимости, долгосрочный спрос и сокращение числа посредников важны не меньше, чем ипотечные ставки.
"Стоимость жилья в Казахстане растёт опережающими темпами: за первое полугодие более чем на 15%, годом ранее – на 16,8%. Но проблему нельзя объяснять только аппетитами застройщиков. Отрасль давно не находится в зоне сверхприбылей: стандартная рентабельность, по нашей оценке, составляет порядка 10–20%. Застройщикам также невыгодна бесконечная гонка цен, потому что чем дороже жильё, тем сложнее его продать. Поэтому бороться нужно с источником роста цены – себестоимостью строительства. Больше половины себестоимости составляют строительные материалы, и без развития отечественного производства, увеличения загрузки предприятий и сокращения цепочек посредников доступность жилья не повысить", – отмечает он.
Холдинг "Байтерек" рассматривает производителей стройматериалов как часть жилищной цепочки. Через Банк Развития Казахстана и Фонд развития промышленности потенциальным крупным производителям предлагается финансирование по ставке 12,6% при базовой ставке 16%, долгосрочные ресурсы, содействие в привлечении инвесторов и развитии экспорта. Офтейк-контракты могут дать производителю прогнозируемый спрос на 5–7 лет, например, на трубы, теплоизоляцию, алюминиевые профили, изделия из пластика и металла. МСБ может получать субсидирование процентных ставок и гарантирование через программы фонда "Даму", а экспортёры – развиваться при поддержке Экспортно-кредитного агентства Казахстана.
Помимо финансовой поддержки холдинга, Казахстанская Жилищная Компания создала единую цифровую экосистему для отечественных производителей стройматериалов – онлайн-платформу material.kz. Площадка напрямую связывает казахстанские заводы со строительными компаниями, помогая обеспечивать гарантированный сбыт продукции без лишних посредников.
Доступность – это ещё и безопасность покупкиТаким образом, производство стройматериалов – один из инструментов влияния на конечную цену жилья. Инвестиции, понятный спрос и рост мощностей помогают стабилизировать затраты застройщика и сделать цену квартир более предсказуемой, особенно в массовом сегменте.

Снижение себестоимости помогает сдерживать цену жилья. Но для семьи важна не только возможность оплатить квартиру: покупатель должен быть уверен, что получит её, если приобретает жильё ещё на этапе строительства.
Гарантия Казахстанской Жилищной Компании – один из ключевых ориентиров при выборе квартиры в строящемся доме. Она означает, что за завершением объекта стоит государственный институт с капиталом, процедурами контроля и обязательством достроить проект при наступлении гарантийного случая. На конец 2025 года объём гарантированного долевого строительства достиг 1,488 трлн тенге.
Стоимость гарантии для застройщиков удалось снизить до среднего уровня около 1%. Для первых объектов в регионах действует нулевая ставка. Это создаёт стимул для региональных компаний работать прозрачно и помогает не переносить дополнительные расходы в цену квадратного метра.
"Покупателю квартиры на стадии строительства важно прежде всего спрашивать о гарантии Казахстанской жилищной компании. Если у объекта есть гарантия Казахстанской Жилищной Компании, это означает, что за завершением проекта стоит государственный институт с капиталом и отлаженными бизнес-процессами. Да, при гарантийном случае строительство может занять больше времени, но объект будет достроен. Мы со своей стороны при кредитовании под гарантию Казахстанской Жилищной Компании не требуем второго залога. Если квартира стоит 24 млн тенге, договор долевого участия мы принимаем в залог по полной стоимости – 24 млн тенге. Для человека это принципиально: ему не нужно закладывать квартиру родителей или искать дополнительное обеспечение", – отмечает председатель правления Отбасы банка Ляззат Ибрагимова.
 Инфографика Informburo.kz
Разные маршруты для разных семей
Единая жилищная система не означает, что одна программа подходит для всех. Молодая семья с устойчивой зарплатой, многодетная семья, очередник, человек с инвалидностью, вкладчик с накопленными 50% стоимости жилья и семья, снимающая квартиру, находятся в разных стартовых условиях. Поэтому государственные и банковские инструменты не противопоставляются друг другу: они рассчитаны на разные потребности.
Для семьи, которая может планировать покупку заранее, базовым инструментом остаётся жилищный заём Отбасы банка. Чтобы получить его по ставке от 3,5% до 5% годовых (ГЭСВ от 3,6% до 6,9%), необходимо не менее трёх лет копить на депозите, накопить минимум 50% стоимости жилья и достичь оценочного показателя не ниже 16. Срок кредита может достигать 25 лет, максимальная сумма займа – 100 млн тенге.
Это наиболее выгодный маршрут по итоговой переплате, но он требует времени и регулярных накоплений. Чем больше семья накопила самостоятельно, тем меньше ей приходится занимать и тем ниже будущая долговая нагрузка.
Тем, кому жильё нужно раньше, доступны предварительные и промежуточные займы.
Предварительный заём позволяет выйти на покупку с накоплениями от 20% стоимости жилья: семья продолжает пополнять депозит и выплачивать вознаграждение до тех пор, пока не накопит 50%. Промежуточный подходит вкладчику, который уже собрал 50%, но не хочет ждать завершения полного накопительного срока, на первом этапе ставка может составлять 8,5% годовых (ГЭСВ от 9% до 9,6%), затем клиент переходит к жилищному займу.
Именно здесь находится большая группа семей "между льготой и рынком": они работают и имеют устойчивый доход, но ещё не накопили достаточный первоначальный взнос или не могут позволить себе рыночную ипотеку. Для них важны промежуточные механизмы и возможность избежать дорогих потребительских займов.
Долговая нагрузка начинается после сделкиТакой подход позволяет не делить рынок на социальное и коммерческое жильё, а выстраивать разные маршруты в зависимости от доходов, накоплений и жизненной ситуации конкретной семьи.
Одна из типичных ошибок при покупке жилья – считать только первоначальный взнос и ежемесячный платёж по ипотеке. На практике семье важно заранее заложить в бюджет ремонт, мебель, технику, переезд, коммунальные платежи и резерв на непредвиденные расходы. Иначе доступная ипотека превращается в дорогую совокупность долгов.
Этот риск особенно заметен при покупке квартиры в черновой отделке. Семья может взять жилищный кредит при ставке от 5% до 8,5% (ГЭСВ от 5,1% до 9,6%), но затем закрывать ремонт потребительским займом или дополнительной рассрочкой. Поэтому поддержка готового жилья – часть финансовой устойчивости покупателя.
Доступность как измеримый результат"Нам нужно оценивать доступность жилья по полной стоимости заселения, а не только по цене квартиры и ставке ипотеки. Если семья получила выгодный жилищный кредит, но купила квартиру в черновой отделке, ей всё равно нужны деньги на ремонт и мебель. Нередко она вынуждена брать потребительский кредит под 36%, и тогда возникает дополнительная долговая нагрузка", – отмечает Ляззат Ибрагимова.
Жилищную политику важно оценивать не только по количеству введённых квадратных метров, сумме кредитов или числу участников программ. Эти показатели необходимы, но они не отвечают на главный вопрос: смогла ли конкретная семья реально улучшить жилищные условия без критической нагрузки на свой бюджет?
Для такой оценки важны срок накопления первоначального взноса, доля ежемесячного платежа в доходе, наличие средств на базовые расходы и резерв, готовность жилья к заселению, инфраструктура района и защита сделки на стадии строительства.
Для молодой семьи практический вывод прост: начинать накопления желательно задолго до сделки, не ориентироваться только на одобренную банком сумму и заранее учитывать расходы после покупки. Для государства и финансовых институтов задача сложнее: синхронизировать предложение жилья, развитие строительной индустрии, ипотечные продукты, арендные механизмы и адресную помощь так, чтобы поддержка действительно превращалась в улучшение условий жизни.
В этом и заключается переход от политики квадратных метров к политике реальной доступности. Жилищная политика становится устойчивой, когда работает вся цепочка: отечественные материалы снижают себестоимость, финансирование поддерживает строительство, гарантии защищают дольщиков, накопления делают ипотеку дешевле, а адресные программы помогают тем, кому рынок недоступен. В такой модели Холдинг "Байтерек" выступает связующим элементом между инвестициями и повседневной жизнью семей, построенными квадратными метрами и реальной возможностью в них жить.
Подробнее о жилищной системе Казахстана и возможностях приобретения жилья здесь.
 Другие новости на эту тему:
 Просмотров:117

 Эта новость заархивирована с источника 30 Сентября 2026 12:05
 Самые читаемые