


 Войти
 Новости
 Погода
 Магнитные бури
 Время намаза
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Радио Казахстана
 Казахстанское телевидение
 О нас


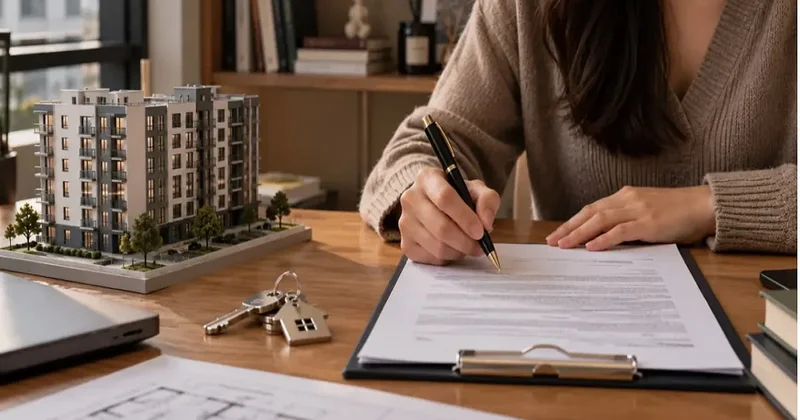
Чужая ипотека ваши долги: чем рискуют казахстанцы, ставшие гарантами
Согласно сайту Newtimes.KZ, передает Qazaq24.com.
Когда близкие люди или друзья просят стать гарантом по ипотеке, это часто воспринимается как простая формальность. Однако на кону стоят финансовая стабильность и личная кредитная история. Разбираемся, в чем разница между гарантом и созаемщиком, какие требования предъявляют банки и чем грозит такое поручительство, передает ИА «NewTimes.kz» со ссылкой на krisha.kz.
Многие путают понятия «гарант» и «созаемщик», хотя между ними есть принципиальная разница. Главное отличие заключается в том, что гарант не участвует в покупке жилья и не получает долю в приобретаемой квартире.
Созаемщик: Оформляет кредит вместе с основным заемщиком. Вносит первоначальный взнос (при необходимости) и участвует в погашении ежемесячных платежей. Является полноценным совладельцем недвижимости. Гарант: Не вкладывает деньги в покупку и не имеет прав на квартиру. Не платит по кредиту ежемесячно вместе с основным заемщиком. Обязуется погасить долг только в том случае, если заемщик перестанет платить сам.Все детали ответственности прописываются в договоре: там фиксируется сумма долга, за которую отвечает гарант, дополнительные расходы, а также условия прекращения обязательств.
Кто может стать гарантом?Выступить гарантом может любой человек – родственник, друг или коллега, если он соответствует критериям банка:
Гражданство Казахстана или наличие вида на жительство (ВНЖ). Возраст – от 18 до 63 лет (при этом на момент окончания срока ипотеки гаранту должно быть не более 70 лет). Подтвержденный официальный доход (для наемных работников – за последние 6 месяцев, для предпринимателей – за 12 месяцев; пенсия также учитывается). Безупречная кредитная история (отсутствие просрочек за последний год).
Родители, бабушки и дедушки также могут стать гарантами, если они проходят по возрастным рамкам и имеют стабильный доход.
Стоит ли соглашаться?Прежде чем подписывать договор, трезво оцените свои риски. Если у основного заемщика возникнут финансовые трудности, платить по счетам придется вам. При этом банк может потребовать не только основной долг, но и набежавшие проценты, пени и судебные издержки.
Даже если после погашения долга за заемщика вы получите законное право требовать с него деньги обратно, вернуть их через суд бывает непросто. Эксперты советуют не принимать решение исключительно из соображений дружбы или родства и предварительно выяснить у банка все условия и пределы вашей ответственности.
Ранее мы разбирали, какой доход необходим казахстанцам для оформления ипотеки на 30 млн тенге. По данным материала, в коммерческих банках заемщикам требуется подтвержденный ежемесячный доход от 700 до 950 тысяч тенге. При этом общая кредитная нагрузка не должна превышать 50% от чистого дохода. В случае нехватки собственных средств заемщик может привлечь созаемщика или подтвердить дополнительные источники заработка.
 Другие новости на эту тему:
 Просмотров:51

 Эта новость заархивирована с источника 15 Ноября 2026 05:13
 Самые читаемые