


 Войти
 Новости
 Погода
 Магнитные бури
 Время намаза
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Радио Казахстана
 Казахстанское телевидение
 О нас


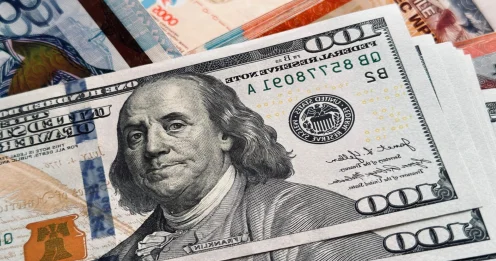
Крепкий теңге иллюзия? Что скрывается за валютными колебаниями
Qazaq24.com сообщает, ссылаясь на сайт Total.KZ.
Валютный курс зависит не только от состояния экономики, но и от действий государства, международных инвесторов и ситуации на мировых рынках.
Чтобы понять, что происходит с теңге и долларом сейчас, недостаточно посмотреть на цену нефти или решения Национального банка РК, отмечают эксперты. Нужно разобраться, кто именно покупает и продает валюту, откуда берется спрос на нее и почему финансовые рынки могут двигаться совсем не так, как подсказывает экономическая логика. Главный парадокс валютного рынка Казахстана, по мнению аналитика компании AMarkets Асхата Смагулова, в том, что курс теңге определяется не только тем, сколько долларов страна зарабатывает, но и тем, сколько долларов ей нужно, кому они нужны и в какой момент участники рынка готовы их покупать или продавать.
Что происходит с теңгеОсень 2026 года наглядно показывает, насколько обманчивым может быть валютный график и тем более ожидания и прогнозы экспертов. По данным Национального банка Казахстана, за первые 9 месяцев 2026 года теңге укрепился к доллару на 13,7% до 440,5 теңге за доллар. Только за сентябрь укрепление составило 4,6%. Но уже в октябре доллар снова пошел вверх, на торгах 16 октября он стоил 452,12 теңге.
Почему курс развернулся? Потому что валютный рынок — это не табло, на котором автоматически отражается стоимость нефти. На нем одновременно действуют экспортеры, импортеры, инвесторы, банки, государство и население. Их интересы не совпадают, а решения принимаются разные и в разное время. В сентябре предложение валюты было сильным, спрос умеренным, а инвестиции нерезидентов в государственные ценные бумаги Казахстана поддерживали теңге. По информации Нацбанка, объем вложений нерезидентов в государственные бумаги достиг 2,6 триллиона теңге. За первые 9 месяцев продажи валюты из Национального фонда на внутреннем рынке составили 2,8 миллиарда долларов США.
Однако октябрьский откат напоминает, что, когда меняются внешние условия, спрос на валюту или ожидания инвесторов, курс может довольно быстро отыграть часть предыдущего укрепления.
Между нефтью и теңге есть посредникиКазахстан экспортирует нефть и другие сырьевые товары, получая значительную часть экспортной выручки в иностранной валюте. В первом полугодии 2026 года сырая нефть и нефтепродукты составляли 46,5% товарного экспорта страны, а в январе — августе их доля выросла до 49,8%. Логика кажется простой: нефть дорожает, экспортеры получают больше долларов, предложение валюты увеличивается, теңге укрепляется. Но в действительности между первым и последним пунктами находится несколько важных условий.
Первое — сколько валютной выручки действительно поступает на внутренний рынок. Экспортная выручка не обязательно сразу превращается в теңге. Часть средств может оставаться на зарубежных счетах, идти на погашение внешних обязательств, закупку оборудования или другие платежи.
Второе — что происходит с физическим объемом экспорта. Высокая цена барреля не гарантирует пропорционального увеличения валютных поступлений, если добыча или экспортные поставки сокращаются.
Третье, но не менее важное, чем два предыдущих пункта, — кто и когда продает валюту. Даже при благоприятных ценах на сырье курс может ослабевать, если одновременно растут выплаты за импорт, дивиденды иностранным инвесторам или взлетел спрос на доллары со стороны населения и бизнеса.
И еще один нюанс заключается в том, что нефть влияет на теңге не только через текущие доходы. Она меняет ожидания. Если участники рынка считают, что высокие цены сохранятся надолго, они могут активнее покупать теңговые активы. Если ожидают скорого падения цен, то способны начать покупать валюту еще до того, как нефтяная выручка реально сократится. Получается, что курс реагирует не только на экономическую реальность, но и на представления участников рынка о будущем.
Недооцененный фактор – деньги иностранных инвесторов
Один из интереснейших эпизодов 2026 года связан не с нефтью, а с государственными облигациями Казахстана. Здесь иностранный инвестор в главной роли. Он может вложить деньги в американские казначейские облигации или купить государственные бумаги Казахстана. Во втором случае он рассчитывает получить доходность в теңге, которая компенсирует ему валютный риск.
Как это работает: иностранный инвестор переводит капитал в Казахстан, покупает теңге, приобретает государственные ценные бумаги (облигации), спрос на теңге растет, поддерживая его курс. Когда интерес к ГЦБ Казахстана падает, возникает обратный поток: продажа облигаций, конвертация теңге в доллары, отток капитала, давление на теңге.
Именно такие инвестиции в 2026 году стали одним из факторов укрепления теңге. Национальный банк указывал на увеличение вложений нерезидентов в государственные бумаги на 786 миллиардов теңге с начала года — до 2,6 триллиона теңге.
Но здесь есть определенная особенность: капитал, который помогает укреплять национальную валюту сегодня, способен усилить давление на нее завтра.
Это не означает, что иностранные инвестиции опасны сами по себе. Проблема возникает, когда краткосрочные финансовые потоки начинают оказывать на курс большее влияние, чем устойчивые изменения в производительности, экспорте и структуре экономики.
Есть и второй нюанс. Укрепление теңге может снижать привлекательность местных активов для иностранных инвесторов, если их потенциальная доходность уже не компенсирует валютный риск. В октябре представители Нацбанка обращали внимание на такую обратную связь между сильным теңге и интересом инвесторов. Получается замкнутый круг: высокие ставки привлекают капитал, капитал укрепляет теңге, а чрезмерное укрепление способно изменить расчеты самих инвесторов.
Что в итоге заставляет теңге укрепляться/слабеть?Валютный курс зависит не только от состояния экономики, но и от действий государства, международных инвесторов и ситуации на мировых рынках.
В сентябре 2026 года Национальный банк РК не проводил валютных интервенций, однако продавал валюту из Национального фонда на 200 миллионов долларов США, приобрел 986 миллионов долларов США в рамках управления пенсионными активами Единого накопительного пенсионного фонда (ЕНПФ), а запланированные операции зеркалирования отложил из-за избытка предложения валюты. При этом на IV квартал запланированы продажи валюты примерно на 907 миллиардов теңге в рамках зеркалирования операций с золотом.
Эти разнонаправленные потоки показывают, что государственные операции не всегда работают на укрепление теңге: их влияние зависит от целей, сроков и рыночной ситуации. Одновременно на курс воздействуют цены на нефть, глобальная динамика доллара, доходность американских облигаций, спрос импортеров и движение иностранного капитала. Поэтому даже положительный торговый баланс не гарантирует устойчивости национальной валюты: экспортная выручка может сопровождаться значительными платежами за импорт, обслуживанием внешнего долга и выводом инвестиционных доходов.
Итак, резюмируем. Валютные качели возникают именно на пересечении этих разнонаправленных потоков, а их амплитуда во многом зависит от того, насколько экономика способна самостоятельно генерировать устойчивое предложение валюты. Для Казахстана долгосрочное решение не просто поддерживать крепкий теңге, а расширять несырьевой экспорт, развивать конкурентоспособное производство и снижать зависимость от внешних ценовых шоков. Ведь настоящая сила национальной валюты определяется не отдельными периодами укрепления, а способностью экономики сохранять устойчивость, когда внешняя конъюнктура меняется.
 Другие новости на эту тему:
 Просмотров:61

 Эта новость заархивирована с источника 26 Октября 2026 19:19
 Самые читаемые