


 Войти
 Новости
 Погода
 Магнитные бури
 Время намаза
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Радио Казахстана
 Казахстанское телевидение
 О нас


Новые правила по кредитам в Казахстане: кого банки перестанут обслуживать
Qazaq24.com передает, что по данным сайта Newtimes.KZ.
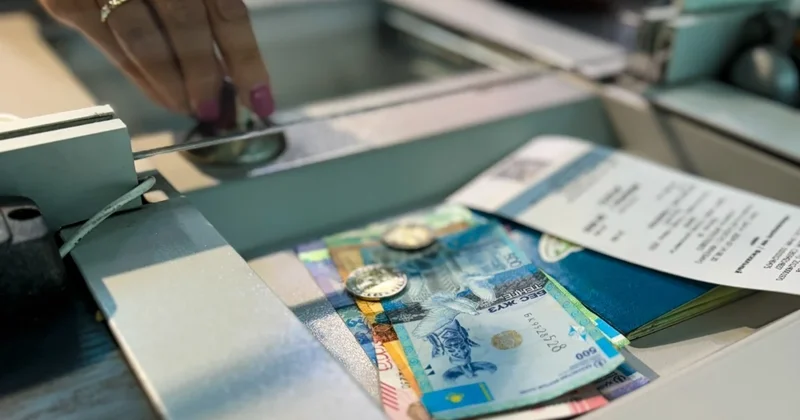
Банки Казахстана ужесточили правила выдачи потребительских кредитов: теперь заемщиков будут проверять строже, а часть клиентов лишится возможности получить заем. Спецкор NewTimes.kz Евгения Бодрова разобралась, кому банки будут отказывать в первую очередь.
Что будут проверять перед выдачей кредитов
Банки обязаны проверять потенциального заемщика по следующим пунктам:
наличие постоянного и достаточного дохода заемщика; наличие ссудной задолженности, в том числе перед другими кредиторами; долговая нагрузка; платежная дисциплина (кредитная история) по займам; рейтинг заемщика в скоринговых системах банка (при наличии); наличие иных источников погашения задолженности перед банком; остатки и операции по банковским счетам; информация об образовании и занятости; социально-демографические характеристики; информация о целевом использовании денег (при наличии).Вроде как элементарные правила и их банки использовали и раньше, но как оказалось, не все. Почему-то кредиты получали люди, не имеющие постоянного дохода или имеющие просрочки по выплатам. Долговая нагрузка таких людей росла. А банки продолжали выдавать деньги высокорискованным клиентам. Власти отмечают, что ранее банки и финансовые организации смотрели лишь на основной показатель – кредитная нагрузка должна составлять не более 50 процентов от дохода, но в итоге это привело к тому, что люди начали удлинять сроки кредитов, чтобы укладываться в этот показатель.
Читайте также: Не только глаза: на что можно снимать пенсионные в Казахстане
Заемщик с высоким уровнем риска
Кто может попасть под эту классификацию? Согласно постановлению при наличии двух или более рискованных факторов клиент тут же попадает в эту категорию:
срок кредитной истории менее трех лет; просрочка исполнения обязательства по погашению банковских займов и (или) микрокредитов составляет более трех МРП в течение 30 последовательных календарных дней за последние 12 месяцев; непогашенные банковские займы и (или) микрокредиты в трех и более финансовых организациях; ежемесячная совокупная сумма исполнения обязательств по погашению банковских займов и(или) микрокредитов превышает 45 % процентов ежемесячного постоянного дохода физического лица, рассчитанного банком; наличие негативной информации о субъекте кредитной истории; постоянный источник дохода не подтвержден в соответствии с внутренней методикой оценки постоянного источника дохода.Когда и кому откажут в кредите
В правилах прописано, когда банк не имеет права выдавать кредит:
если заемщик имеет просроченную задолженность по основному долгу и (или) вознаграждению свыше 30 календарных дней по банковским займам и (или) свыше одного дня по микрокредитам, выданным микрофинансовыми организациями и кредитными товариществами, заемщик имеет полностью прощенную задолженность по основному долгу и (или) вознаграждению по банковскому займу и (или) микрокредиту за последние 36 месяцев, по одному или нескольким банковским займам или микрокредитам заемщика за последние 12 месяцев была проведена реструктуризация, не способствовавшая надлежащему исполнению заемщиком своих обязательств. для заемщика, допустившего за последние 12 месяцев просроченную задолженность по банковскому займу и (или) микрокредиту свыше 90 календарных дней, уровень коэффициента долговой нагрузки составляет половину размера максимального уровня коэффициента долговой нагрузки заемщика (то есть уровень долговой нагрузки снижается, например, если ранее выплата по кредиту могла составлять до 50 % всего дохода, то из-за просрочек, не более 25 % от дохода).И здесь интересен пункт про «прощенную задолженность». В 2019 году многим казахстанцам списали часть кредитов. Речь тогда шла о более чем 33 миллиардах тенге. Более 1 миллиона заемщиков воспользовались этой возможностью. Тогда обещали, что это скажется на кредитной истории, и людям, кому простили проценты и часть долга, не смогут какое-то время снова брать заем, однако этого не произошло и население снова набрало кредиты. В итоге программа по снижению долговой нагрузки, которую провели в 2019, себя не оправдала. Похоже, что теперь это правило начнет действовать и тем, кому простят кредит или вознаграждение не смогут в течение трех лет брать заем в банке.

Экономист Юрий Масанов считает, что новые правила необходимы, но важно, чтобы сами игроки рынка их соблюдали.
«Они направлены, я бы сказал, скорее на помощь тем, у кого уже сейчас есть проблемы с исполнением обязательств по текущим займам. Там прямо говорится: если у людей были просрочки свыше 90 дней, то есть, грубо говоря, уже наступил дефолт, то теперь им на доход будут выдавать займы, которые не могут превышать не половину дохода, как это обычно принято для всех клиентов банков и МФО, а теперь это снижается до 25%. Грубо говоря, если люди раньше не могли обслуживать займы из своих доходов, теперь им перестанут выдавать такие займы, чтобы они не брали на себя обязательства, которые для них слишком тяжёлые», - объясняет Юрий Масанов.
Убрали и лазейки с микрофинансовыми организациями и товарами в рассрочку, когда человек, которому банки уже не давали кредиты, шел за займами в микрофинансовую организацию, либо же в магазин техники, где брал в рассрочку гаджет, который можно было сдать в ломбард, чтобы получить деньги.
«Судя по этим правилам, они охватывают и долги по микрокредитам тоже. Там говорится, что ограничение на выдачу беззалоговых потребительских займов учитывает, например, если по банковским займам допущена просрочка более 30 календарных дней — это понятно. Но и по микрокредитам также: если микрокредит просрочен больше одного дня, то на человека тоже начинают распространяться эти ограничения. Что касается рассрочек: когда покупают товар в рассрочку, продают его в ломбарде или через маркетплейсы, чтобы получить наличные, насколько я понимаю, это также будет напрямую учитываться. Скорее всего, всё снова упрётся в коэффициент долговой нагрузки», - считает экономист Юрий Масанов.
Эксперт полагает, что новые правила вполне могут стать рабочим инструментом по снижению долговой нагрузки, главное, чтобы игроки рынка эти правила соблюдали.
«Коэффициент долговой нагрузки, который давно существует в размере 0,5 (когда долговая нагрузка не должна превышать 50 % от дохода, - прим. авт.), и он должен был исполняться всегда. Но видимо, те люди, которые выходили на просрочку, попадали в такие ситуации из-за того, что у отдельных банков была модель выдачи займов, которая позволяла обходить это ограничение. Потому что можно услышать истории людей, когда знакомые получают объёмы займов, намного превышающие половину их доходов.То есть, с одной стороны, принятие правил — это правильно, но банки сами должны соблюдать эти требования и не выдавать слишком много займов, когда видно, что человек берёт больше, чем способен обслуживать. Банки получают доступ к данным клиента: когда человек подаёт заявку, они видят выписки из пенсионного фонда и могут напрямую определить доход. Тем не менее каким-то образом такие займы, рассрочки или кредиты наличными всё равно выдавались. Здесь нужно не только принимать правила, но и обеспечивать их реальное применение. Если смотреть шире, проблема — это следствие системной ситуации: есть граждане с чрезмерной кредитной нагрузкой. Вспомните, в 2019 году была программа по списанию части проблемных займов для населения. Тогда говорилось, что тем, кто получил такую поддержку, на какое-то время запретят выдавать новые займы. Но ограничений не ввели. И вот спустя шесть лет вводят механизм, который снижает максимальный объём кредита для людей с проблемами. Но повторюсь: важно, чтобы участники рынка это соблюдали», - считает экономист.
 Другие новости на эту тему:
 Просмотров:247

 Эта новость заархивирована с источника 01 Декабря 2025 06:03
 Самые читаемые