


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы


Несие бойынша төлем екі есе азаюы мүмкін: Қазақстанда бұған кімнің құқығы бар
Tengrinews.KZ парақшасынан алынған деректерге сүйене отырып, Qazaq24.com мәлімдеме жасады..
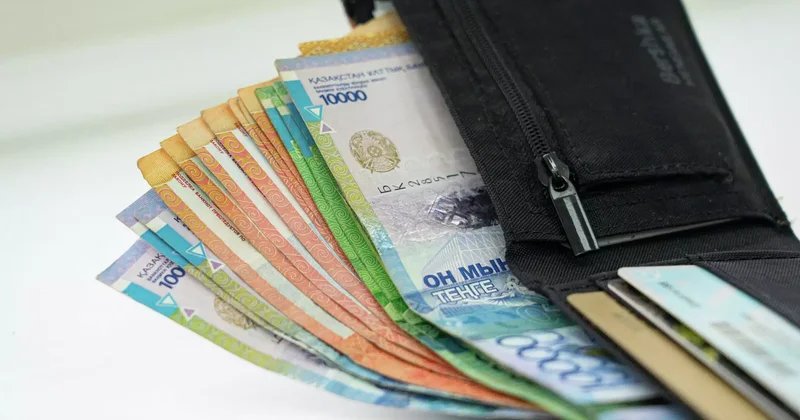
Банк жұмысынан айырылған әрбір адамға несие төлемін шегеруге міндетті емес. Бірақ кейбір қарыз алушылар үшін заң төлемді кемінде 50 пайызға төмендетуге немесе мерзімін ұзартуға кепілдік береді. Tengrinews.kz бұл жеңілдікке кімдер үміт арта алатынын және төлемдерді кейінге шегеру жалпы артық төлем сомасына қалай әсер ететінін түсіндіреді.
Егер қарыз алушының табысы 30 пайыздан аса төмендесе немесе ол атаулы әлеуметтік көмек алса, банк белгілі бір жағдайларда төлемді кемінде жартысына азайтуға немесе кем дегенде үш айға төлемді кейінге қалдыруға міндетті. Бірақ бұл кепілдік бәріне бірдей қолданылмайды.
Төлемді кейінге шегеру пайыздардың есептелуі тоқтайды дегенді білдірмейді: жаңа кестеге байланысты төлемдердің жалпы сомасы өсіп кетуі мүмкін. Қаржы нарығын реттеу және дамыту агенттігі (ҚНРДА) несие төлеу қиындаған жағдайда не істеу керектігін түсіндірді.
Несие беруші қарыз шарттарын өзгертуге қашан міндетті?Қарыз алушы банкке немесе микроқаржы ұйымына шарт талаптарын өзгерту туралы ұсыныспен жүгіне алады. Негізгі борыш және (немесе) пайыздар бойынша төлемдерді кейінге шегеруді, қарыз мерзімін ұзартуды, өтеу кестесін немесе тәртібін өзгертуді, мөлшерлемені төмендетуді, берешектің бір бөлігін азайтуды немесе кешіруді сұрауға болады.
Бірақ бұл несие беруші дәл осы ұсынылған нұсқаға келісуге міндетті дегенді білдірмейді. Жалпы ереже бойынша, ол өтінішті қарап, жауап беруі тиіс: келісу, өз шарттарын ұсыну немесе себептерін түсіндіре отырып бас тарту.
Шарттарды өзгерту несие берушінің міндетіне айналатын жағдайлар бар. Бұл халықтың әлеуметтік жағынан осал топтарына жататын қарыз алушыларға немесе төтенше жағдай енгізуге негіз болған мән-жайлардан зардап шеккендерге қатысты.
Сонымен қатар мына шарттардың кем дегенде біреуі орындалуы тиіс: өтініш бергенге дейінгі екі айдағы орташа айлық табыс одан алдыңғы 12 айдағы орташа айлық табыспен салыстырғанда 30 пайыздан аса мөлшерге азайған болуы керек, не болмаса қарыз алушы өтініш берген сәтте атаулы әлеуметтік көмек алып жатқан болуы қажет.
Мұндай жағдайда банк ай сайынғы төлемді кемінде кем дегенде 50 пайызға азайтуға және (немесе) негізгі борыш пен пайыздар бойынша төлемдерді кемінде үш айға шегеруге міндетті. Бұл өзгерістерді енгізгені үшін банк комиссия немесе басқа да төлемдерді талап етуге құқылы емес. Микроқаржы ұйымдары үшін де төлемді кемінде үш ай мерзімге ең азы екі есе азайту және (немесе) төлем мерзімін ұзарту міндетті саналады.
Яғни, тек жұмыстан айырылу банктің төлемді автоматты түрде шегеруі үшін жеткіліксіз. Қарыз алушының заңда қарастырылған санаттарға жататын-жатпайтыны және табыс немесе АӘК алу бойынша шарттардың бірінің орындалуы маңызды.
Өтеу мерзімін өткізу керек пе?Жоқ. Егер адам жақын арада төлем жасай алмайтынын түсінсе, ол банкке алдын ала жүгіне алады. Өтініште қаржылық жағдайында не өзгергенін түсіндіріп, жаңа кестенің нұсқасын ұсыну қажет.
Өтінішке мән-жайды растайтын құжаттарды тіркеген жөн: мысалы, жұмыстан босату, жалақының төмендеуі, табысы туралы мәліметтер, жұмыс іздеуші немесе жұмыссыз ретінде тіркелгені туралы анықтама. Жұмыссыз ретінде тіркелу әрбір өтініш үшін міндетті шарт емес: құжаттардың жеткіліктілігі нақты жағдайға байланысты бағаланады.
Егер мерзімі өткен берешек пайда болса, қарыз алушы ол туындаған күннен бастап 30 күнтізбелік күн ішінде жүгінуге құқылы. Заңда белгіленген рәсім аясында банк немесе микроқаржы ұйымы өтінішті 15 күнтізбелік күн ішінде қарап, шешім, ұсыныс немесе дәлелді бас тарту туралы хабарлауы тиіс. Мерзімі өтпеген жағдайда алдын ала жүгіну үшін басқа қарау тәртібі қолданылады.
Төлемді шегеру артық төлемге қалай әсер етеді?Агенттік бірнеше шартты нұсқаны есептеп шығарды. Барлық есептеуде негізгі борыштың қалдығы 2 миллион теңгені құрайды, несиенің аяқталуына 24 ай қалған, номиналды мөлшерлеме - жылдық 25 пайыз.
Комиссиялар мен басқа төлемдер есепке алынбайды. Нақты кесте шарт талаптарына, пайыздарды есептеу күндеріне және тараптардың төлемді шегеру кезеңіндегі төлемдерді қалай есепке алу туралы келісіміне байланысты болады.
Төлемді шегерусіз ай сайынғы аннуитеттік төлем шамамен 106 743 теңгені құрайды. 24 ай ішінде қарыз алушы шамамен 2 561 833 теңге төлейді. Оның ішінде шамамен 561 833 теңгесі - пайыздар.

Тек негізгі борышты үш айға шегеруге болады. Қарыз алушы пайыздарды төлеуді жалғастырады - айына шамамен 41 667 теңгеден. Үш айда 125 000 теңге жиналады, ал негізгі борыш 2 миллион теңге күйінде қалады. Жеңілдік кезеңінен кейін оны қалған 21 айда өтеу керек: төлем шамамен 118 559 теңге.
ҚНРДА есептеуі:
алғашқы үш ай: 41 667 × 3 = 125 000 теңге; келесі 21 ай: 118 559 × 21 = 2 489 737 теңге; 24 айдағы жалпы сома: 2 614 737 теңге; пайыздар бойынша артық төлем: 614 737 теңге.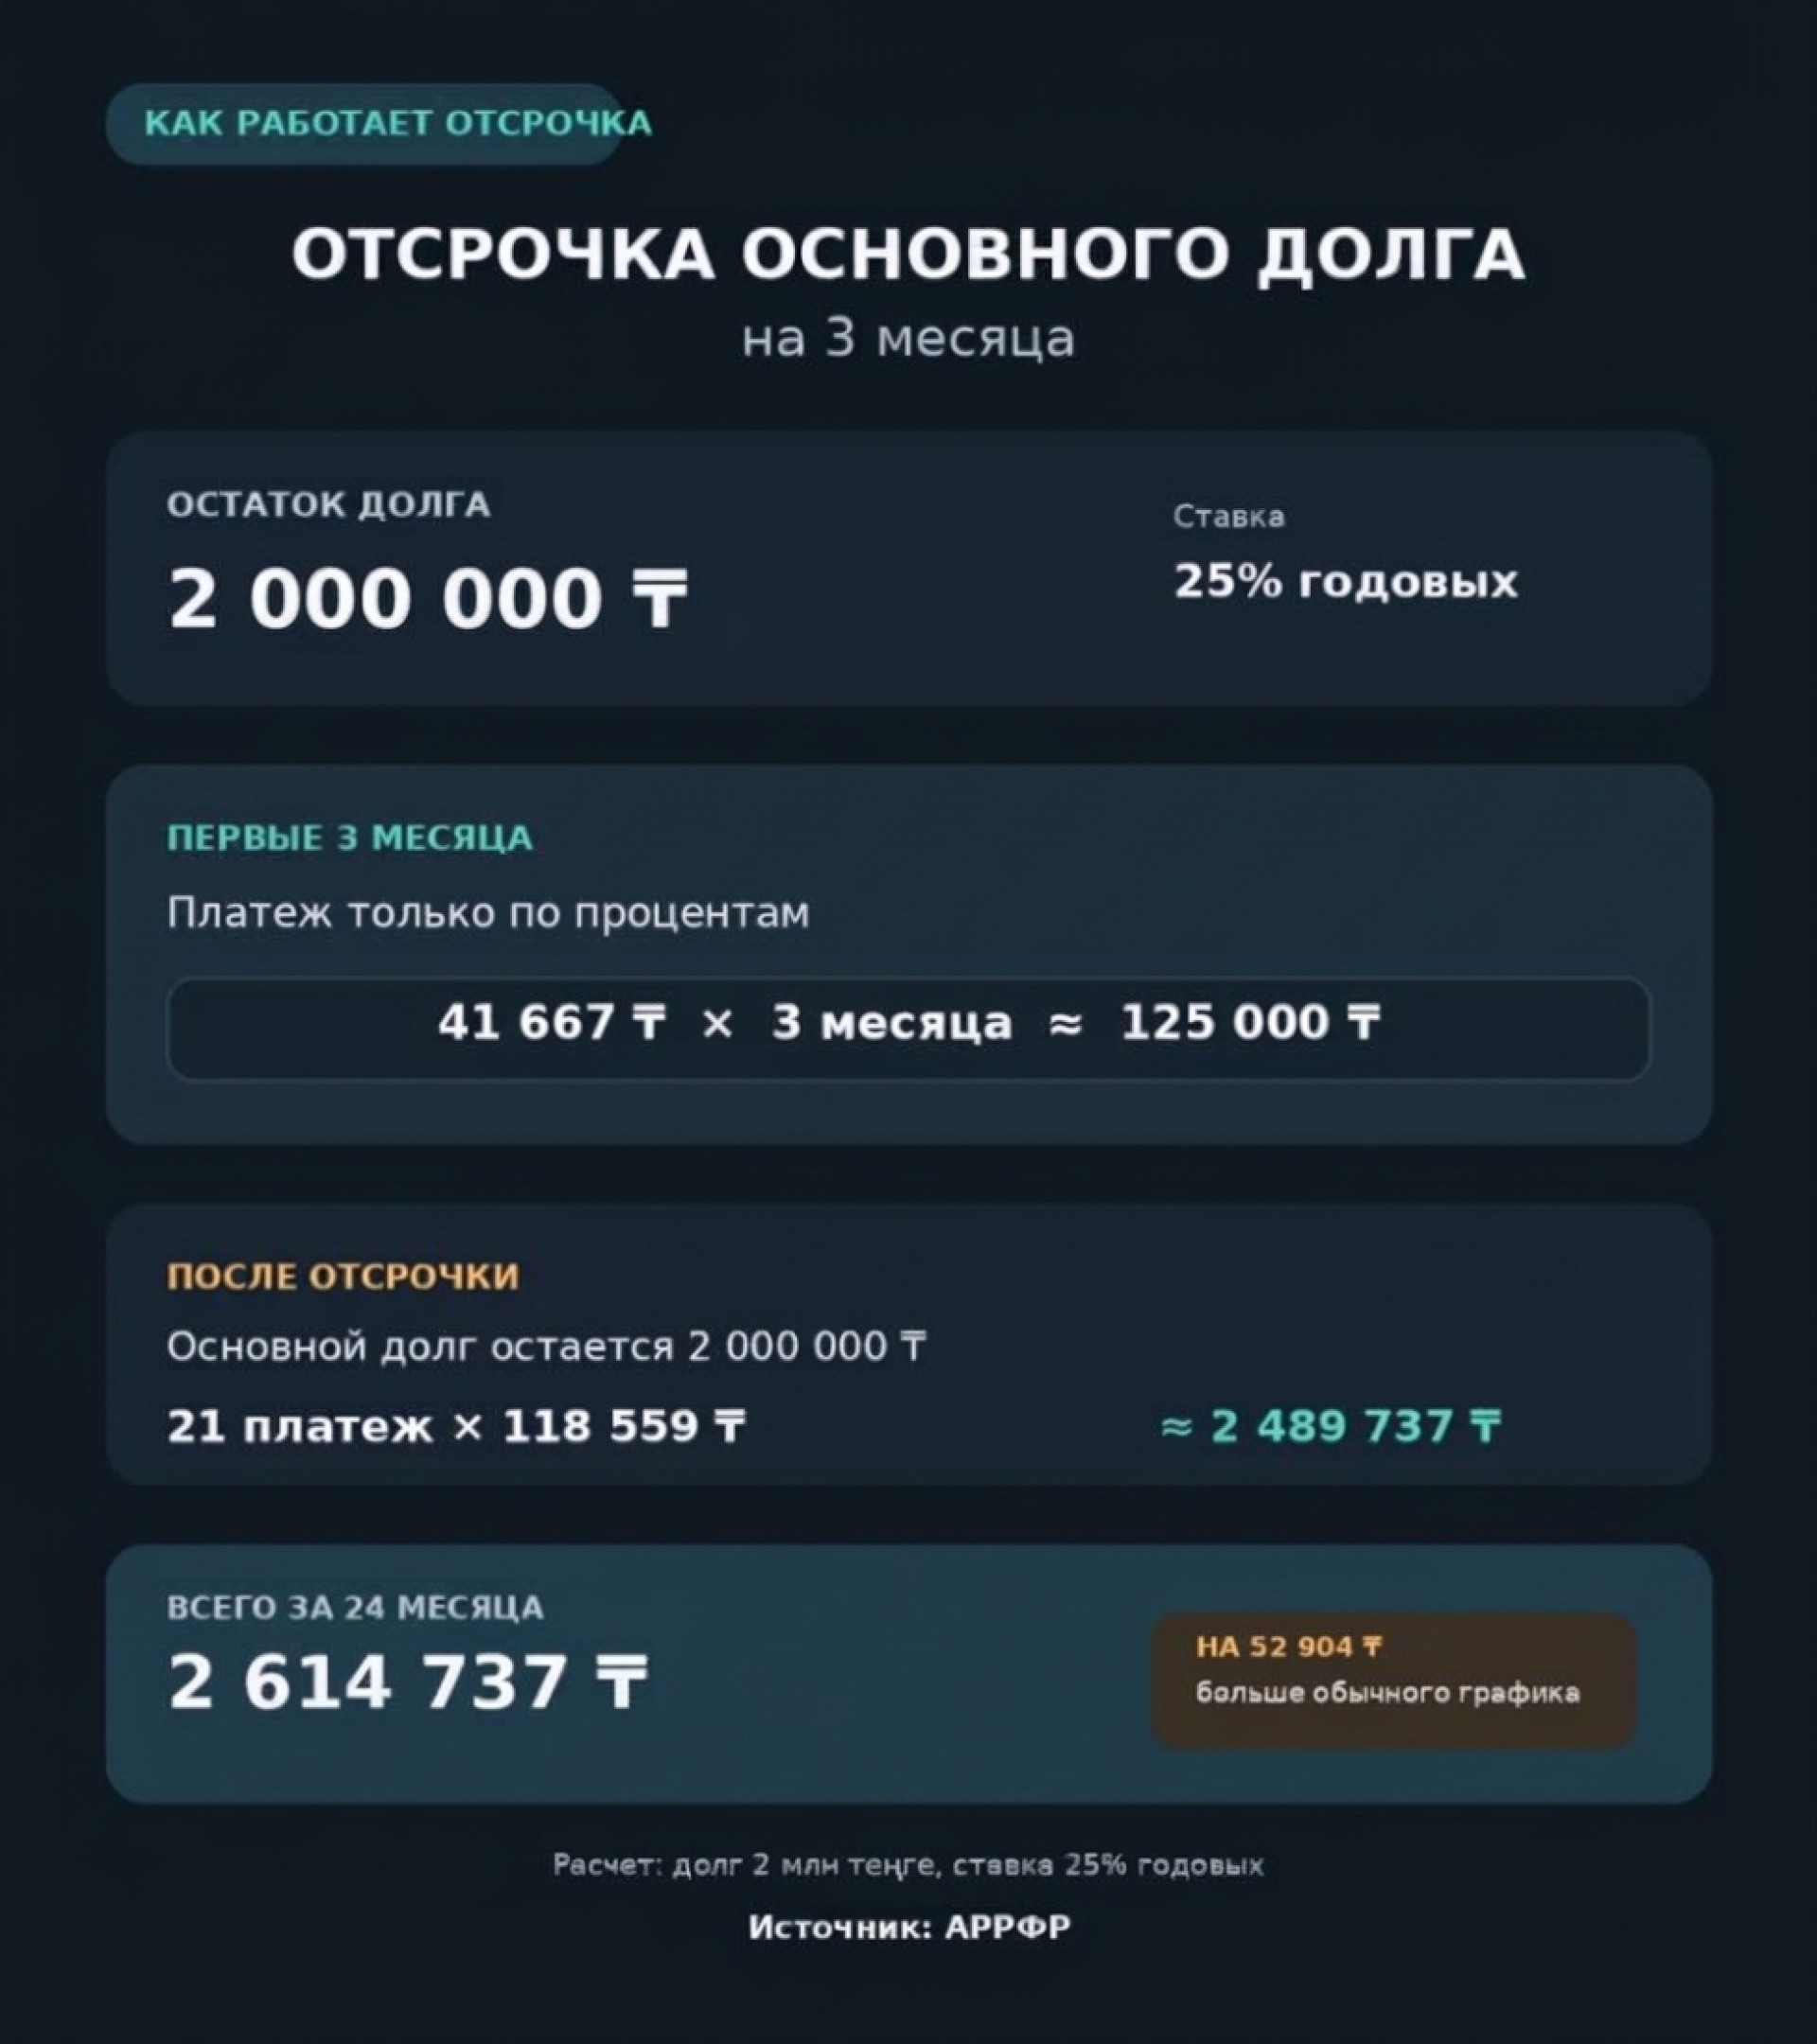 Сурет нейрожелі көмегімен жасалған
Әдеттегі кестемен салыстырғанда, төлемдер шамамен 52 904 теңгеге артық болады. Алғашқы айлардағы төлемдер төмен болғанымен, кейінге қалдыру мерзімі аяқталған соң ай сайынғы жүктеме, керісінше, артады.
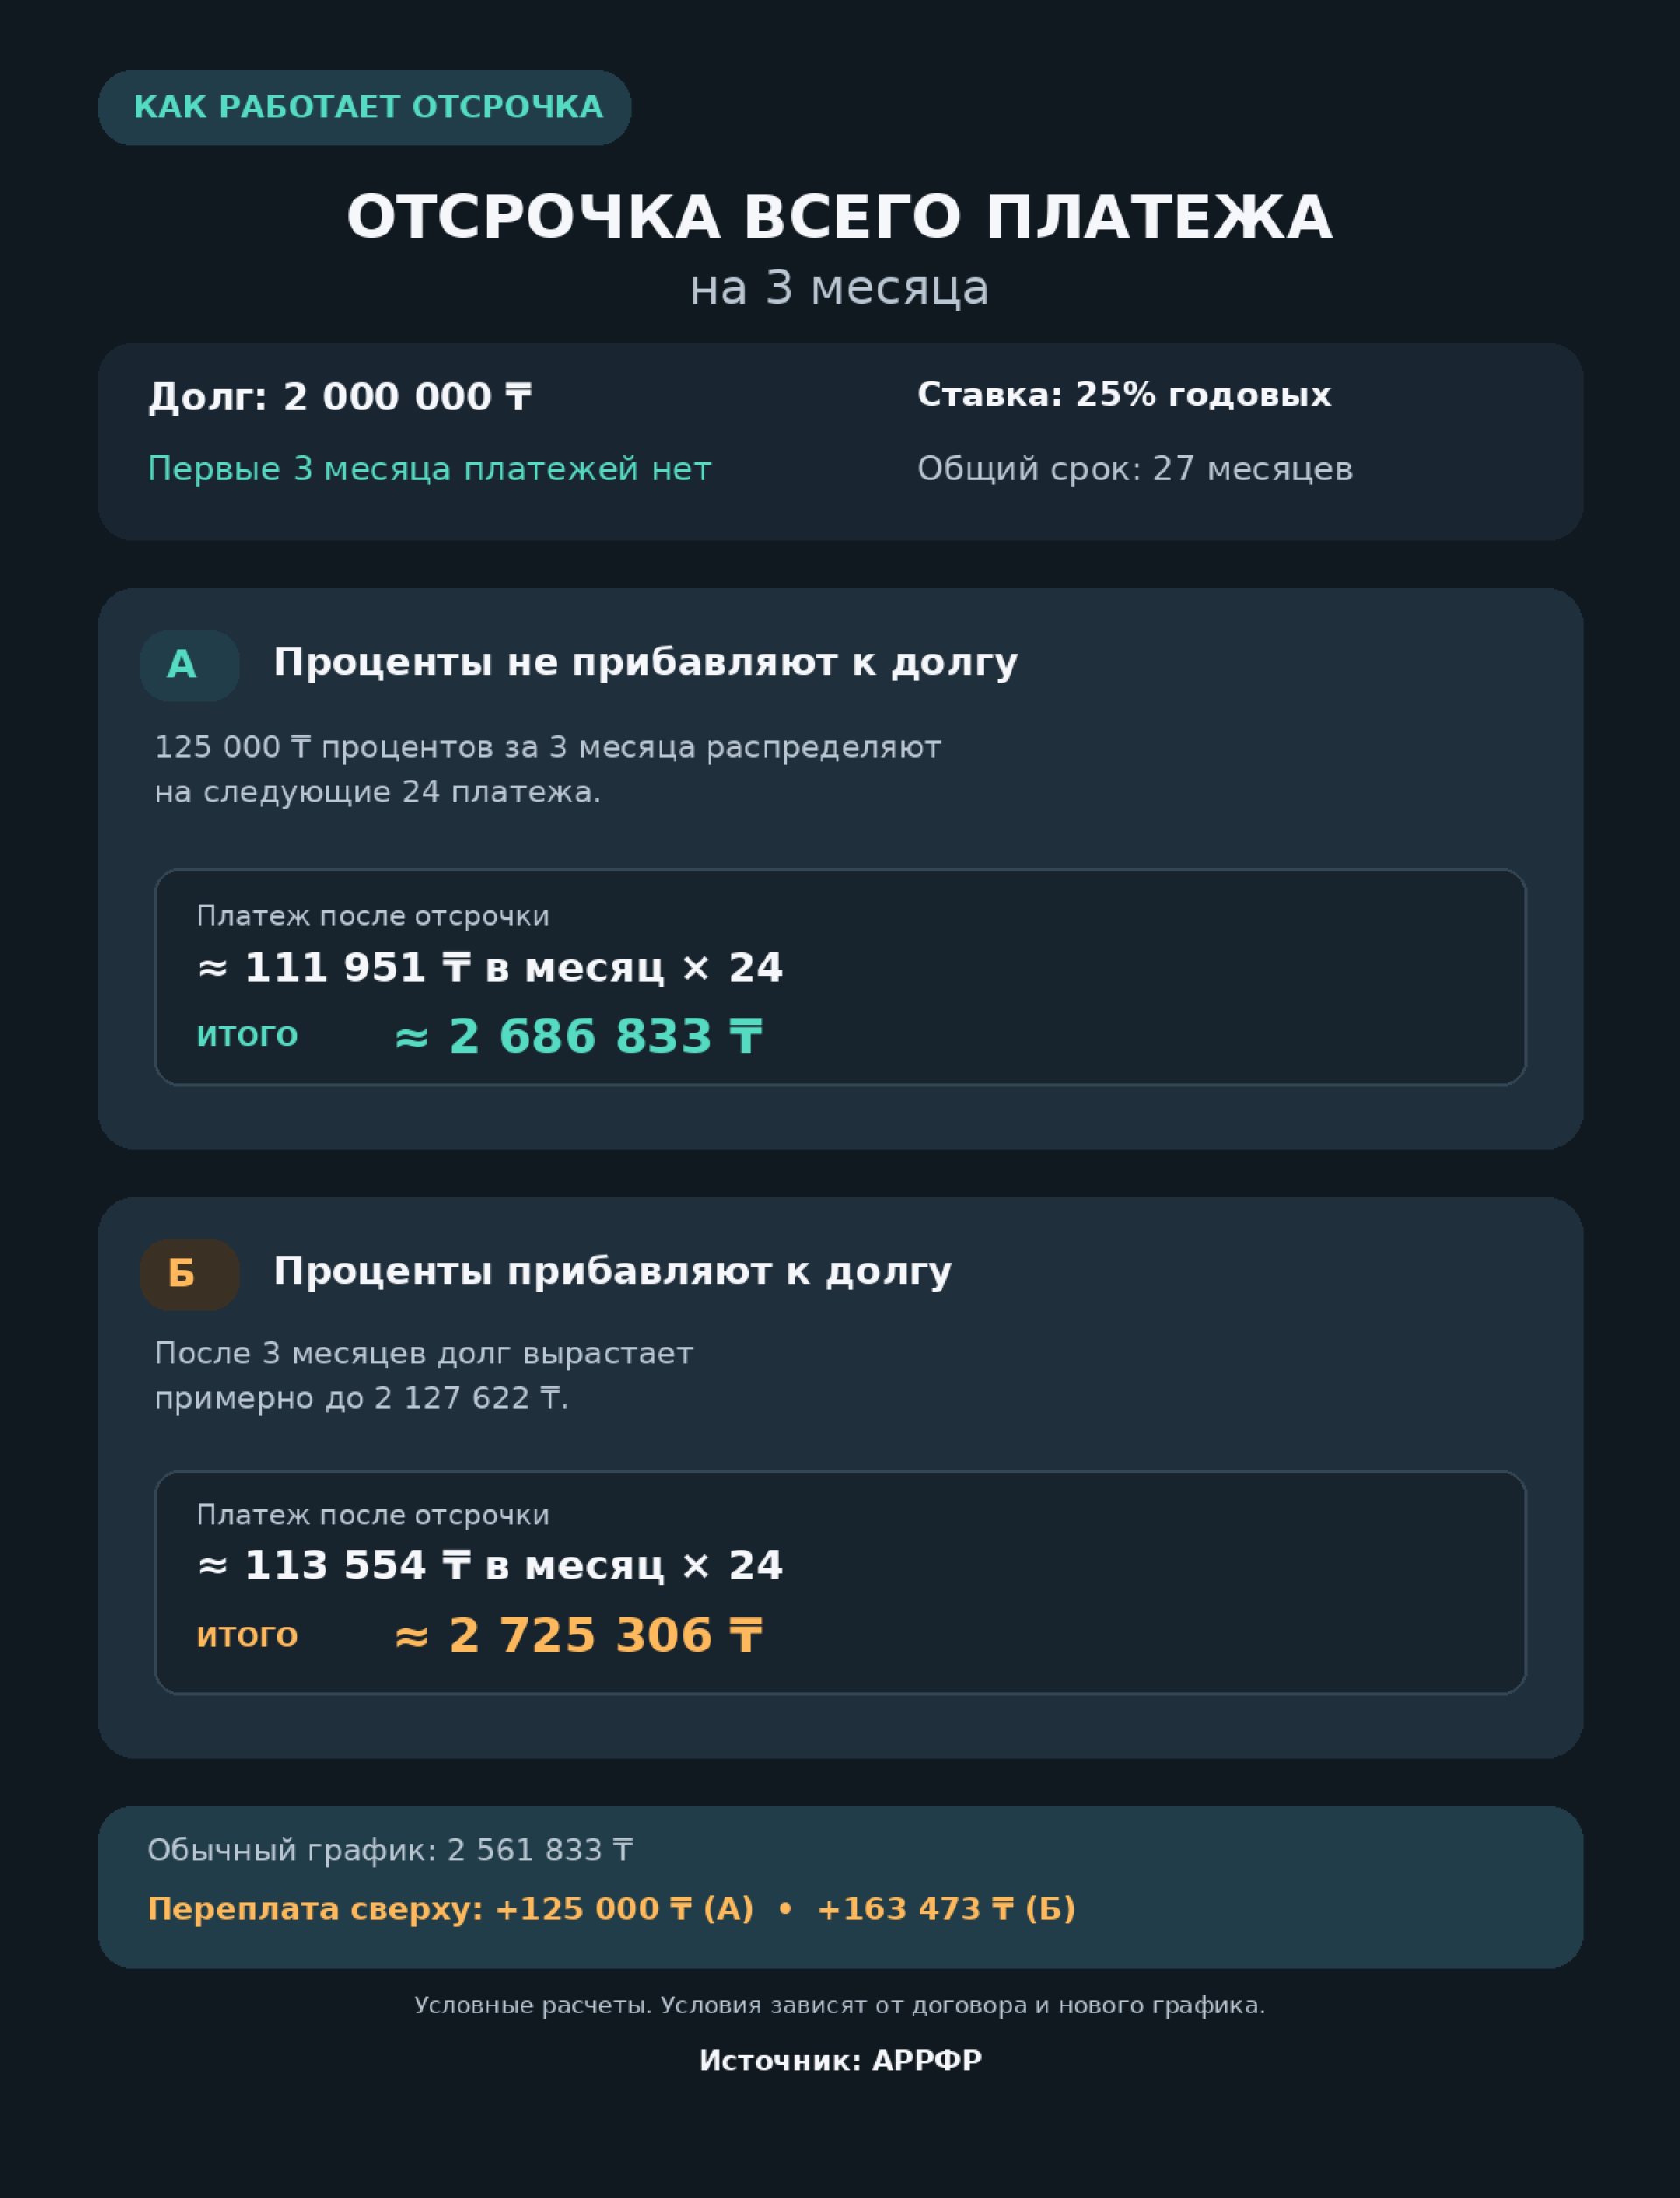
Екінші нұсқа: негізгі төлемді кейінге қалдыру және кредит мерзімін ұзартуСондай-ақ бүкіл төлемді үш айға шегеріп, несие мерзімін ұзартуға болады. Қаржы нарығын реттеу және дамыту агенттігінің (ҚНРДА) жауабында кейінге қалдырылған кезең үшін пайыздардың негізгі борышқа қосылу-қосылмауына байланысты есептеудің екі тәсілі келтірілген.
Егер үш ай ішінде есептелген 125 000 теңге қарызға қосылмай, келесі 24 төлемге бөлінсе, ай сайынғы төлем шамамен 111 951 теңгені құрайды. Осы 24 ай ішінде қарыз алушы шамамен 2 686 833 теңге төлейді. Алғашқы үш айда төлем болмайды, ал жалпы мерзім 27 айды құрайды.
Ал егер есептелген пайыздар ай сайын негізгі борышқа қосылып отырса, үш ай ішінде берешек шамамен 2 127 622 теңгеге дейін өседі. Онда келесі 24 төлем шамамен 113 554 теңгені, ал төлемдердің жалпы сомасы шамамен 2 725 306 теңгені құрайды. Бұл кейінге қалдырусыз төлемдермен салыстырғанда шамамен 163 473 теңгеге артық.
 Сурет нейрожелі көмегімен жасалған
Агенттіктің ақпараты бойынша, пайыздарды негізгі борышқа қосу мүмкіндігі заңнама мен нақты шарттың талаптарын ескере отырып бағалануы тиіс. Осылайша, бұл екі есептеу - банктің қарыз алушыға ұсынуға міндетті дайын шарттары емес, тек әртүрлі болжамдарға негізделген мысалдар. Жаңа кестеге қол қоймас бұрын, кредитордан пайыздардың есептелуі жалғаса ма, олар қалай ескеріледі және соңында қанша сома төлеу керек екенін нақты көрсетуді сұрау қажет.
Төлемді кейінге қалдыру қарыз міндетті түрде "қатырылады" дегенді білдірмейді. Егер пайыздар есептеле берсе немесе қарыз мерзімі ұзартылса, төлемдердің жалпы сомасы артуы мүмкін.
Кредитор бас тартса не істеу керек?Егер банк немесе микроқаржы ұйымы заңда белгіленген рәсім аясында шарттарды өзгертуден бас тартса, олар себептерін түсіндіруі тиіс. Негізделген бас тартудың өзі әлі заң бұзушылықты дәлелдемейді, бірақ қарыз алушы шешімге шағымдана алады.
Алдымен банк немесе микроқаржы омбудсменіне жүгінуге болады - бұл қарыз алушы кредиторға ресми түрде өтініш беріп, жауап алғаннан кейін жүзеге асады. Егер кредитор заңнама талаптарын бұзды деп есептеуге негіз болса, ҚНРДА-ға өтініш жолдауға болады. Сондай-ақ дауды сот тәртібімен шешуге мүмкіндік бар.
Банкроттықсыз қарызды кешіру мүмкін бе?Иә, заң банкроттық рәсімінен тыс қарызды толық немесе ішінара кешіруге жол береді. Азаматтық кодекске сәйкес, кредитор қарыз алушыны міндеттемеден босата алады. Бірақ бұл - банктің немесе микроқаржы ұйымының міндеті емес, құқығы. Ауыр қаржылық жағдайдың өзі қарыздың міндетті түрде есептен шығарылуына кепілдік бермейді.
Қайта құрылымдауға келіспес бұрын, жаңа кестені сұрап, тек жақын арадағы төлемді емес, төлемдердің жалпы сомасын да тексеріңіз. Кейінге қалдыру кезінде пайыздармен не болатынын, несие мерзімі қаншаға ұзаратынын және ол аяқталғаннан кейін ай сайынғы төлем қандай болатынын алдын ала түсініп алу маңызды.
Бұған дейін біз қазақстандықтардың несие немесе ипотека төлеуге мүмкіндігі болмаған жағдайда не істеу керектігін және мерзімін өткізіп алудың салдарларын талқылаған болатынбыз. Бұл материалда - банктің шарттарды өзгертуге қашан міндетті екені және төлемді шегеру қаншаға түсуі мүмкін екендігі бөлек талқыланады.

Бізді Google-дың негізгі дереккөздер тізіміне қосыңыз
Қосу Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:41

 Бұл хабарлама дереккөзден мұрағатталған 03 Қараша 2026 09:17
 Ең көп оқылғандар