


 Войти
 Новости
 Погода
 Магнитные бури
 Время намаза
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Радио Казахстана
 Казахстанское телевидение
 О нас


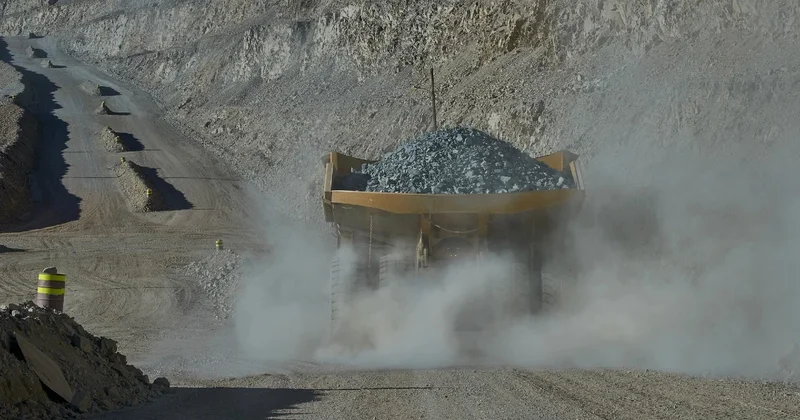
Почему богатая медью страна не может просто построить больше заводов? Айдархан Кусаинов об экономике переработки
Как сообщает Qazaq24.com со ссылкой на сайт Informburo.KZ.
О необходимости развивать собственную промышленность и уходить от сырьевой модели экономики в Казахстане говорят давно. Однако переход от экспорта сырья к производству продукции с высокой добавленной стоимостью остается одной из ключевых задач.
Буквально накануне эта тема вновь прозвучала на заседании правительства. Премьер-министр Олжас Бектенов поручил проработать механизмы долгосрочного обеспечения отечественных металлургических предприятий сырьем и активизировать привлечение инвестиций в глубокую переработку.
Особенно актуальны эти вопросы для медной отрасли. Казахстан располагает значительной сырьевой базой, однако действующие металлургические предприятия нуждаются в модернизации, а мировая экономика переработки переживает непростой период. Даже высокие цены на медь не гарантируют прибыльности ее производства.
При этом страна планирует расширять собственные металлургические мощности. Но для таких проектов недостаточно одного наличия сырья – необходимы инвестиции и понятные экономические условия на годы вперед.
Как Казахстану сохранить и развивать собственную металлургию? Какие условия необходимы для привлечения частных инвестиций и как найти баланс между интересами добывающих компаний и переработчиков?
Об этом в интервью Informburo.kz рассказал экономист Айдархан Кусаинов.
Казахстан рискует потерять собственную металлургию– Айдархан, о необходимости развивать собственную переработку в Казахстане говорят уже не первое десятилетие. Однако серьезного прорыва в медной металлургии мы пока не наблюдаем. Почему так произошло и что сегодня мешает отрасли развиваться?
– Знаете, недавно я видел довольно интересную статистику по развитию медной отрасли Казахстана с 1990 года. И, на мой взгляд, она очень хорошо показывает, в чем заключается наша проблема. За 35 лет добыча медной руды выросла более чем в четыре раза – с 38,5 до 163,7 млн тонн. А производство рафинированной меди осталось практически на прежнем уровне.
Понятно, что руда – это еще не готовая медь. Есть вопросы к содержанию металла, обогащению и технологии переработки.
Но главный вывод от этого не меняется: Казахстан совершил настоящий рывок в добыче, а сопоставимого развития металлургии так и не произошло.
За годы независимости Казахстан осваивал новые крупные месторождения, запускал горнодобывающие предприятия и обогатительные фабрики. В добычу вкладывали миллиарды долларов, и результат мы сегодня видим. А вот сопоставимого инвестиционного рывка в металлургии не произошло.
В результате мы по-прежнему во многом опираемся на предприятия, построенные еще в прошлом веке. Балхашский медеплавильный завод работает с 1938 года, Жезказганский – с 1970-х.
Любое оборудование изнашивается, технологии устаревают, экологические требования становятся строже. Поэтому металлургическим предприятиям необходимы постоянные инвестиции в модернизацию. И это вопрос не только производительности и прибыли, но и безопасности работников, здоровья жителей промышленных городов и состояния окружающей среды.
Более того, я бы рассматривал это и как вопрос национальной безопасности. Ведь собственная металлургия – это стратегически важные производственные мощности, квалифицированные кадры и возможность самостоятельно перерабатывать свои ресурсы, не зависеть полностью от зарубежных предприятий.
Поэтому потерять действующие металлургические мощности гораздо проще, чем потом восстановить их. И чем дольше откладывать необходимые инвестиции, тем дороже может обойтись их модернизация.
И самое сложное, модернизировать действующие предприятия приходится в условиях, когда сама экономика переработки меди переживает серьезный кризис.
Добывающие компании производят медный концентрат, а металлургические заводы превращают его в металл. За эту услугу предусмотрена специальная плата – TC (Treatment Charge). В 2026 году ее мировой ориентир опустился до нуля, а спотовые показатели достигли отрицательных значений.
Но заводы-то не стали работать бесплатно. Им по-прежнему нужно оплачивать электроэнергию, труд работников, ремонты и экологические мероприятия.
Для сравнения: в 2025 году прямые затраты медеплавильных предприятий в среднем по миру составляли около 124 долларов на тонну сухого концентрата, в Китае – порядка 58 долларов. И это еще без учета капитальных вложений.
Конечно, экономика металлургического завода не ограничивается одной ставкой TC. Есть и дополнительные доходы – например, от реализации золота, серебра и серной кислоты. Но цены на эту продукцию весьма волатильны: сегодня они могут обеспечивать существенную выручку, а завтра ситуация на рынке изменится. Поэтому рассчитывать исключительно на сопутствующие продукты при планировании многомиллиардных инвестиций в модернизацию было бы рискованно.
Получается парадокс – десятилетиями Казахстан инвестировал в расширение добычи, а теперь должен модернизировать действующую металлургию в условиях, когда мировая экономика переработки стала значительно сложнее.
Поэтому сохранение собственных металлургических мощностей нельзя воспринимать как нечто само собой разумеющееся. Если мы хотим оставаться страной, которая не только добывает медь, но и самостоятельно ее перерабатывает, откладывать инвестиции в модернизацию дальше нельзя.
Мировой парадокс: спрос на медь растет, а заводы исчезают– Насколько серьезна эта проблема в мире? Ведь медь дорожает, спрос растет, а в некоторых странах металлургические предприятия сокращают производство или закрываются. Как это объяснить?
– Дело в том, что высокий спрос на медь еще не гарантирует прибыльности ее переработки. Сегодня медеплавильная отрасль во многих странах испытывает серьезные экономические трудности.
Посмотрите на США. В 1980-х годах там работало около 15 медеплавильных заводов, сегодня осталось всего два. В Чили часть предприятий закрылась, на Филиппинах завод PASAR в феврале 2025 года приостанавливал работу.
Причины разные: высокие затраты, устаревшие технологии, экологические требования, недостаточная загрузка. Но общий вывод один: высокий спрос на медь сам по себе не обеспечивает устойчивую экономику медеплавильного завода.
А вот в Китае ситуация иная. За последние двадцать лет страна превратилась в крупнейший мировой центр переработки меди. По данным Международного энергетического агентства, на Китай пришлось более 90% прироста мировой выплавки с 2005 года.
Но и условия там совершенно другие: огромные масштабы производства, современные технологии, развитая инфраструктура и значительно более низкие затраты. Именно это позволяет китайским предприятиям выдерживать конкуренцию, хотя низкие ставки переработки создают давление и на них.
Именно поэтому Казахстану важно учитывать международный опыт. Мы привыкли считать, что если в стране есть медные месторождения и собственные металлургические заводы, то отрасль будет существовать всегда. Но мировая практика показывает, что это далеко не так.
Металлургию недостаточно однажды построить. Ее необходимо постоянно развивать, модернизировать и обеспечивать условия для конкурентоспособной работы. Иначе даже предприятия с многолетней историей могут оказаться под угрозой закрытия.
Тариф в обмен на инвестиции: как развивать металлургию
– Если мировые условия для металлургии настолько сложные, что тогда делать Казахстану? Как другие страны решают эту проблему?
– Универсального решения нет. Разные страны сегодня пытаются решить эту проблему по-своему.
Например, Индонезия ограничивает экспорт медного концентрата, стремясь развивать переработку внутри страны. Демократическая Республика Конго в 2026 году обновила запрет вывоза медных и кобальтовых концентратов, хотя предусмотрела отдельные исключения.
Другие страны делают ставку на поддержку действующих предприятий. Например, в Австралии объявили пакет помощи около 395 млн долларов США на три года для медеплавильного завода Mount Isa и рафинировочного предприятия Townsville.
В Китае задача другая – сдержать дальнейшее расширение медеплавильных мощностей и укрепить их сырьевую базу. Страна делает ставку на геологоразведку, увеличение собственной добычи и долгосрочные договоры с зарубежными поставщиками концентрата. То есть акцент смещается с количества заводов на баланс между добычей и переработкой.
А что касается Казахстана, то нам, на мой взгляд, важно найти собственный баланс между интересами добывающих компаний и переработчиков.
В 2025 году мы экспортировали более 1,4 млн тонн медных руд и концентратов на 2,8 млрд долларов. При этом действующих металлургических мощностей недостаточно для переработки всего производимого сырья.
У нас уже есть определенные механизмы приоритетной внутренней переработки. Например, при вывозе сырья, содержащего драгоценные металлы, предусмотрена процедура обращения к отечественным переработчикам.
Но давайте понимать: даже если завтра полностью ограничить экспорт концентрата, дополнительные мощности сами собой не появятся. Для этого нужны инвестиции.
И определенные шаги в этом направлении уже предпринимаются. Например, в Балхаше планируется строительство нового медеплавильного завода мощностью 300 тысяч тонн катодной меди в год.
Причем речь не только о дополнительных объемах меди. Современная металлургия позволяет извлекать из концентрата драгоценные металлы, производить серную кислоту и другую сопутствующую продукцию. Это возможность оставлять внутри страны большую часть добавленной стоимости.
Однако инвестиции такого масштаба не появляются просто потому, что государство решило развивать переработку. Инвестор должен понимать, на каких условиях будет работать предприятие, как формируется стоимость переработки и за счет чего вложенные средства смогут окупиться.
Поэтому, на мой взгляд, Казахстану важно не столько ограничивать вывоз сырья, сколько создавать экономические условия для развития собственной переработки.
– Но разве сегодня добывающие компании и металлургические заводы не могут самостоятельно договариваться об условиях переработки? Зачем здесь вообще участие государства?
– Могут. Но возможность договориться о цене сегодня еще не означает, что эта цена позволит заводу стабильно работать и инвестировать в развитие.
Мы уже говорили о мировых ставках TC. В 2026 году их ориентир опустился до нуля. Это результат рыночной конъюнктуры, но никак не свидетельство того, что реальные затраты металлургических предприятий тоже стали нулевыми.
И здесь возникает противоречие. Казахстан намерен развивать собственную переработку, модернизировать действующие предприятия и привлекать инвестиции в новые мощности. Но как обеспечить эти вложения, если стоимость переработки определяется исключительно текущей ситуацией на мировом рынке?
Именно поэтому я поддерживаю обсуждаемую сегодня Методику определения тарифа на переработку медного концентрата.
На мой взгляд, подход министерства как раз направлен на решение этой проблемы. Вместо того чтобы компенсировать затраты заводов за счет государственного бюджета, предлагается установить экономически обоснованный тариф, учитывающий производственные расходы, нормативную прибыль и инвестиции.
При этом принципиально важно, что речь не просто о повышении платы за переработку. Методика предусматривает возможность учитывать инвестиции в конкретные проекты.
Хочешь включить модернизацию в тариф? Обоснуй затраты, представь проект и покажи, какой результат он даст.
Вот в чем, на мой взгляд, должна заключаться логика регулирования: не гарантировать заводам дополнительный доход, а создавать экономические условия для развития производства.
Поэтому я рассматриваю Методику прежде всего как инвестиционный инструмент. Нам необходимо не просто сохранить действующие металлургические мощности, но и обеспечить возможность их обновления и расширения. И делать это за счет частных инвестиций, а не постоянной поддержки из государственного бюджета.
Медь на экспорт или промышленность для будущих поколений?– Айдархан, мы много говорили о проблемах металлургии и необходимости инвестиций. Но что развитие собственной переработки может дать Казахстану в долгосрочной перспективе?
– На мой взгляд, здесь важно понимать, что развитие металлургии дает гораздо больший эффект, чем просто увеличение производства меди.
Металлургический завод становится одним из центров развития целой промышленной цепочки. С одной стороны, он создает устойчивый спрос на сырье, стимулируя добычу, геологоразведку и обогащение. С другой – обеспечивает металлом предприятия следующих переделов.
Это производство катанки, кабеля, проволоки, фольги, электротехнической и другой продукции. Сегодня доля таких производств в Казахстане остается небольшой – около 5%. А ведь именно здесь открываются дополнительные возможности для развития промышленности и привлечения инвестиций.
И на этом эффект не заканчивается. Вокруг металлургических предприятий развиваются транспорт, энергетика, машиностроение, ремонтные и сервисные компании. Появляется спрос на инженеров, технологов и других специалистов. Развиваются образовательные учреждения, инфраструктура и сами промышленные города.
Возьмите Балхашский завод. Он работает с 1938 года – почти девять десятилетий. За это время сменилось несколько поколений работников, а предприятие стало одной из основ экономики целого города.
Именно поэтому строительство новых металлургических мощностей и модернизацию действующих предприятий нельзя оценивать исключительно через сроки окупаемости. Их экономический эффект выходит далеко за пределы самого производства. Это рабочие места, налоговые поступления, развитие смежных отраслей и сохранение промышленных компетенций внутри страны.
При этом собственная металлургия расширяет возможности Казахстана для международного промышленного сотрудничества. Одно дело – предлагать зарубежным партнерам поставки концентрата, и совсем другое – иметь возможность совместно развивать производство металла и продукции более высокого передела.
Поэтому я бы оценивал успех не только количеством произведенной меди, но и тем, сколько новых производств, рабочих мест и технологических компетенций появится вокруг металлургии.
Ведь инвестиции в металлургию – это инвестиции не на один экономический цикл, а на несколько поколений вперед.
 Другие новости на эту тему:
 Просмотров:102

 Эта новость заархивирована с источника 14 Октября 2026 21:42
 Самые читаемые