


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы


Бөліп төлеу болашақты ұрлайтын құрал
Aikyn.KZ парақшасындағы ақпаратқа сәйкес, Qazaq24.com хабар таратты..
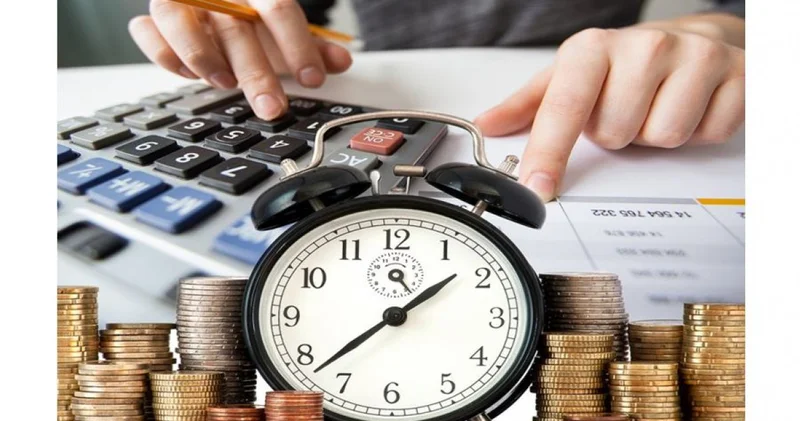
Сарапшылар бүгінде осылай дабыл қағып, тұтынушылық несиелеу ел экономикасы үшін елеулі проблемаға айналуы мүмкін екенін айтуда. Кейінгі жылдары бұл қарыз түрі ЖІӨ өсімінің толыққанды драйверіне айналды. Бүгінде ол табысы төмен халықтың тұрмысындағы жоқшылықтың орнын білдірмес тетік іспетті. Халықаралық қауымдастық оны BNPL (buy now, pay later) дейді. Қазір алып, кейін төле деп ұрандататын бұл қаржы құралы бізді ғана емес, бүкіл әлемді қамтып отыр.
Қарыздың қысымы өскен
Кейінгі деректер BNPL төлем үлгісінің әлемдік қаржы нарығында жедел әрі тұрақты түрде кеңейіп келе жатқанын көрсетеді. Халықаралық Researsh&Markets қызметінің болжамынша, жаһандық BNPL төлемдер нарығы жылына орта есеппен 18,9% өсіп, 2026 жылға қарай 509,2 млрд долларға жетпек. Мұндай өсім қарқыны дәстүрлі тұтынушылық кредитпен салыстырғанда әлдеқайда жоғары.
«2022-2025 жылдар аралығында BNPL нарығы бірқатар елде орташа жылдық 25,3% өсім көрсеткен. Мұндай серпін бұл құралдың тұтынушылар арасында кеңінен сұранысқа ие екенін аңғартады. Әсіресе, инфляция жоғары, ал халық табысы баяу өсіп жатқан кезеңде BNPL тұтынуды ұстап тұратын балама тетікке айналды», – дейді сараптама қызметінің мамандары.
Сарапшылардың есебінше, 2025 жылғы 428,2 млрд доллардан BNPL секторы 2031 жылдың соңына қарай шамамен 1 трлн АҚШ долларына дейін ұлғаюы мүмкін. Бұл алты жыл ішінде нарықтың екі еседен астам өсуін білдіреді. Сондай-ақ олар 2026-2031 жылдар аралығында BNPL нарығының орташа жылдық өсімі 14,7% деңгейінде сақталады деп болжап отыр. Демек, бөліп төлеу әлемдік тұтыну моделін түбегейлі өзгертуде: адамдар қарыз екенін толық сезінбей, тұтынуды арттыруға бейімделіп барады. Екіншіден, мұндай қарқынды өсім қаржы реттеушілері үшін жаңа тәуекелдер туғызады. Яғни, қарыз жүктемесінің «жасырын» ұлғаюы, инфляциялық қысым және қаржы тұрақтылығына төнетін қатерлер. Үшіншіден, бөліп төлеу нарығының триллион долларлық деңгейге жетуі бұл сегментті енді «ұсақ бөлшек төлем құралы» емес, жүйелік маңызы бар қаржы институты ретінде қарастыру қажетін айқындайды.
Мұны Ұлттық банктің төрағасы Тимур Сүлейменов те мойындаған болатын, мойындап қана қойған жоқ, қаржы нарығына үлкен сигнал беретін елдегі базалық мөлшерлемені көтеруге де негіз болды. Өткенге назар салсақ, қазан айында реттеуші базалық мөлшерлемені 1,5 пайыздық тармаққа көтеріп, 18%-ға жеткізді.
«Үкіметпен және ҚНРДА-мен бірлесіп BNPL секторын, яғни бөліп төлеу жүйесін реттеу тәсілдері әзірленеді», – деген еді сол кезде Ұлттық банк төрағасы Тимур Сүлейменов. Қараша айында ол BNPL сегментін реттеу мәселесі бойынша Премьер-министр Олжас Бектеновке тағы бір хат жолдап, «бөліп төлеудің инфляциялық әсерін» ашық атап өтті.
Бұл әсерді ресми статистикадан да көруге болады. Мысалы, 2019-2023 жылдар аралығында жан басына шаққандағы орташа қарыз көлемі 50 пайыздан аса ұлғайған. Енді бұған елдегі ҚҚС мөлшерлемесі өсіп, оның қолданылу аясы кеңеймек. Осындай жағдайда қазақстандықтар экономикалық тұрғыда тәуекелі жоғары кезеңге аяқ баспақ. Күнделікті табысқа қысым күшейіп, кез келген ішкі немесе сыртқы соққы халыққа бұрынғыдан ауыр тиюі мүмкін.
Ал бұл уақытта қаржы секторы, әсіресе банктер, табыстан тарыққан жоқ, керісінше, жоғары пайда көріп отыр. Мемлекет міндеті бұрынғыша: бір жағынан, несие тәуекелін бақылауда ұстау керек, екінші жағынан, табысы азайып бара жатқан халықтың тұрмысын мүлде төмендетіп алмау маңызды.
Осы тұста тұтынушылық несиелердің күрт көбеюі елдегі несие нарығын қыздырып жіберді. Ұлттық банктің дерегіне қарасақ, 2025 жылғы 1 қарашада экономикаға берілген қарыз көлемі 41,9 трлн теңгеге жеткен. Соның 24,2 трлн теңгесі бөлшек несиелер. Яғни, барлық қарыздың жартысынан көбі халықтың мойнында. Бұл бағыттағы өсім корпоративтік несиелерден әлдеқайда жылдам жүріп жатыр.
Ал осы өсімнің басты қозғаушысы – бөліп төлеу жүйесі, яғни BNPL. Бұл модель қысқа мерзімде халықтың тұтынуын ұстап тұрғанымен, ұзақ уақыт бойы жалғаса берсе, қарыз жүктемесін күрт ауырлатып жіберуі әбден мүмкін. Қазақстанның Ұлттық төлем корпорациясының есебіне сәйкес, жаңа тұтынушылық несиелердің 50%-дан астамы дәл осы бөліп төлеу схемаларына тиесілі. Бұл әсіресе алаңдатарлық, өйткені 2022-2023 жылдары тұтынушылық несиелеу жылына 34-42% аралығында өсіп, ЖІӨ мен халықтың нақты табыстарының өсімінен бірнеше есе асып түсті.
Дүниежүзілік банк Қазақстанда қарыз жүктемесінің шектен тыс өскенін тіркеп отыр: 2019 жылдан 2023 жылдың ортасына дейін үй шаруашылықтарының тұтынушылық кредит бойынша қарызы 112%-ға артты, қарыз алушылар саны 50%-ға көбейді, ал бір адамға шаққандағы орташа қарыз 780 мың теңгеден 1,2 млн теңгеге дейін өсті.
Halyk Finance сараптама орталығының маманы Салтанат Игенбекова кейінгі бір жылда қазақстандықтардың несиені өтеуге жұмсайтын шығыны тағы да артқанын айтады.

«Егер 2024 жылдың үшінші тоқсанында бұл көрсеткіш 6,3% болса, 2025 жылдың үшінші тоқсанында ол 6,5%-ға жетті. Бір қарағанда айырма үлкен емес сияқты көрінуі мүмкін. Бірақ бұл көрсеткішті басқа елдермен салыстырып қарасақ, Қазақстандағы қарыз жүктемесінің өзіндік ерекшелігі анық байқалады», – дейді ол.
Баспанаға емес, бас қайғыға жұмсалған қаржы
Халықаралық есеп айырысу банкі (BIS) деректеріне сүйенсек, Қазақстандағы 6,5% көрсеткіші кейбір ірі еуропалық елдермен шамалас, тіпті төмен де: мысалы, Францияда – 5,9%, Германияда – 5,4%, ал дамыған елдерде бұл көрсеткіш орта есеппен 8-12% аралығында. Сарапшының сөзінше, айырмашылық тек санда емес. Өйткені дамыған елдерде несие портфелінің негізгі бөлігі ипотекадан тұрады, яғни бұл – тұрғын үйге салынған ұзақмерзімді инвестиция. Ал Қазақстанда жағдай мүлде басқа: жеке тұлғалардың несие портфелінің 67,5%-ын тұтынушылық несиелер құрайды, әрі олардың пайыздық мөлшерлемесі әлдеқайда жоғары. Сондықтан біздің елдегі қарыз жүктемесі кез келген экономикалық өзгеріске әлдеқайда сезімтал келеді.
«Тағы бір маңызды айырмашылық – отбасылық шығындардың құрылымы. Дамыған елдерде несиені өтеуге кететін шығын жоғары болғанымен, азық-түлікке жұмсалатын қаржы салыстырмалы түрде аз – 10-15% шамасында. Ал Қазақстанда азық-түлікке кететін шығын 52,3%, оған несие төлемдерін қосқанда (6,5%), халық табысының шамамен 60%-ы ең қажетті шығындарға кетіп қалады», – дейді Салтанат Игенбекова.
Бұл дегеніміз – адамдардың қолында басқа тауарлар мен қызметтерге жұмсайтын бос қаражат азайып барады. Соның салдарынан тұтынушылық сұраныс басқа салаларда бәсеңдей түседі. 2025 жылдың үшінші тоқсанында үй шаруашылықтарының бюджетінде айқын алшақтық байқалды: халықтың нақты табысы жылына шаққанда 3,4%-ға қысқарса, нақты шығындар 2,3%-ға ғана төмендеген. Яғни, табыс азайып жатыр, ал шығындар соншалықты тез қысқармай отыр.
«Осы айырмашылықты жабу үшін халық өз қаражатына емес, қарызға көбірек сүйене бастаған. Мұны 2025 жылдың үшінші тоқсанында тұтынушылық несиелер портфелінің 26,2%-ға өсуі айқын көрсетеді. Сонымен қатар олардың жеке тұлғалар несиесіндегі үлесі де ұлғайып келеді: 2023 жылдың үшінші тоқсанында – 60,3%, 2024 жылы – 66,1%, ал 2025 жылдың үшінші тоқсанында – 67,5%. Бұл үрдіс халықтың табысы қарыз есебінен «жабылып» жатқанын, ал қарызға тәуелділік барған сайын күшейіп келе жатқанын аңғартады», – дейді маман.
Салтанат Игенбекованың бұл пікірін әріптестері де растап отыр. Мәселен, экономист Руслан Сұлтанов бүгінгі бөліп төлеу құралын «ұлттық бақыт құралына» айналып үлгерді» деп сипаттайды.
«Ақшаң жетпей ме – бәрібір ал, кейін төлейсің. Дүкендер мәз, банктер риза, клиенттер күлімдейді, ал экономика… ол да күліп тұрған сияқты, бірақ біртүрлі алаңдап тұрғандай. Бөліп төлеу неге жақсы көрінеді? Ай сайынғы төлем аз, демек «мен жарадым» деген сезім бар. Пайыз «көрінбейді», яғни «ол жоқ сияқты». Ақша болмаса да, тауар қолда. Нағыз тамаша формула», – дейді Руслан Сұлтанов.
Экономистің айтуынша, бөліп төлеу шын мәнінде жоқ сұранысты қолдан жасап шығарады. Адамдар сатып алуға шамасы жеткендіктен емес, «бөліп төлеймін ғой» деген оймен алады.
– Соның нәтижесінде сұраныс жасанды түрде өседі, сатушылар бағаны көтереді, ал инфляция да жоғарылайды. Уақыт өте нарық та соған үйренеді: бастысы – тауар өтсе болды, бүгін төледі ме, ертең төледі ме, айырмасы жоқ. «Айына бәрібір 10 мың төлейді ғой» деген логикамен бағалар еркін өсе береді. Бұл жерде бағаны өзіндік құн емес, адамның психологиясы, әлсіздігі көтеріп отыр. Тағы бір маңызды жайт – бөліп төлеу ешқашан тегін болмайды. Банктің комиссиясы, сақтандыру, кешіктірілген төлемдерден болатын шығын – мұның бәрі алдын ала тауардың бағасына қосылып қояды. Сондықтан «0%» дегені – есеп емес, жай ғана жарнама. Адамдар болашақпен өмір сүрген сайын бүгінгі ақшасы азая береді. Елдің жартысы «қазір аламын, кейін төлеймін» деген режимге көшкенде, сатушылар мен банктер тәуекелді алдын ала есептеп, бағаларды көтере бастайды, – дейді экономист.
Маман ең дұрысы – қолыңда ақша бар кезде алу, себебі ол ойлағаннан да арзанға түсетінін айтады. «Қарапайым тілмен айтқанда, бөліп төлеу – экономикалық косметика сияқты: сырттай бәрі қолжетімді болып көрінеді, ал оның астарында бағаның өсуі жасырынып жатады», – деп ойын түйіндейді Руслан Сұлтанов.
Қорыта айтқанда, бөліп төлеу нарығы алдағы жылдары да өсімін жалғастырады. Алайда бұл өсім экономикалық пайдамен қатар, мемлекеттер мен реттеушілерден жаңа ережелерді, ашықтықты және қатаң бақылауды талап етеді. Әйтпесе, тұтынуды ынталандыру құралы біртіндеп макроэкономикалық тұрақсыздық көзіне айналуы мүмкін.
Кәмила ДҮЙСЕН
 Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:184

 Бұл хабарлама дереккөзден мұрағатталған 03 Ақпан 2026 06:51
 Ең көп оқылғандар