


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы



Екі ипотека кімге керек: оны кімдер алады және төлем жүктемесін қалай есептеу керек?
Tengrinews.KZ парақшасынан алынған деректерге сүйене отырып, Qazaq24.com мәлімдеме жасады..
Бөлшек несиелеу қарқыны жалпы баяулағанына қарамастан, Қазақстандағы ипотека нарығы өсуді жалғастырып келеді.
Бөлшек несиелеу қарқыны жалпы баяулағанына қарамастан, Қазақстандағы ипотека нарығы өсуді жалғастырып келеді.
Бұл ретте бір емес, бірден екі тұрғын үй несиесін төлеп отырған отбасылар саны артып келеді. Бір өзенге екі рет түсудің себебі әркімде әртүрлі. Кейбір отбасы баспана алаңын кеңейтсе, енді бірі балаларына алдын ала пәтер сатып алып жатыр, ал үшіншілері жылжымайтын мүлікті инвестиция немесе болашақ табыс көзі ретінде қарастырады. Tengrinews.kz қоғамдық-экономикалық өмірдің бұл қырын зерттеп, бірден екі ипотека алған жандармен олардың себептері мен несиені қалай төлеп жатқандары туралы сөйлесті.
"Біз бірден екінші пәтер туралы ойладық"43 жастағы Жамал Хамзина жұбайымен бірге екі ипотека төлеп отыр. Отбасы алғашқы пәтерін 2022 жылы сатып алған: бұл Петропавлдағы эконом-кластағы "үш бөлмелі" пәтер болатын. Бірақ ерлі-зайыпты көп ұзамай екінші жылжымайтын мүлік туралы ойлана бастаған.
"Қызымызға пәтер алғымыз келетінін түсіндік. Әрине, аздаған қобалжу болды, бірақ ешқандай қорқыныш болған жоқ, өйткені алдымызда нақты мақсат тұрды", - дейді Жамал.
Астанада "екі бөлмелі" эконом-класстағы екінші пәтерді сатып алу үшін отбасы 50 пайыз көлемінде бастапқы жарна құйған. Банк бірден мақұлдаған. Отбасының жалпы табысы айына шамамен 800 мың теңге болады, оның 320 мың теңгеге жуығы екі ипотеканы төлеуге кетеді.
Шығын айтарлықтай болса да, тұрмысты сәл шектеуге тура келген. Әйелдің айтуынша, бюджетті үнемдеу үшін отбасы саяхатқа шығудан бас тартқан.
Ипотека нарығы өсіп жатыр"Айдан айға дейін қатаң есеппен өмір сүреміз, қосымша табыс жоқ. Ақшаға байланысты келіспеушіліктер болып тұрады, бірақ екінші пәтерді ипотекаға алу туралы шешім дұрыс болды деп ойлаймын", - дейді Хамзина.
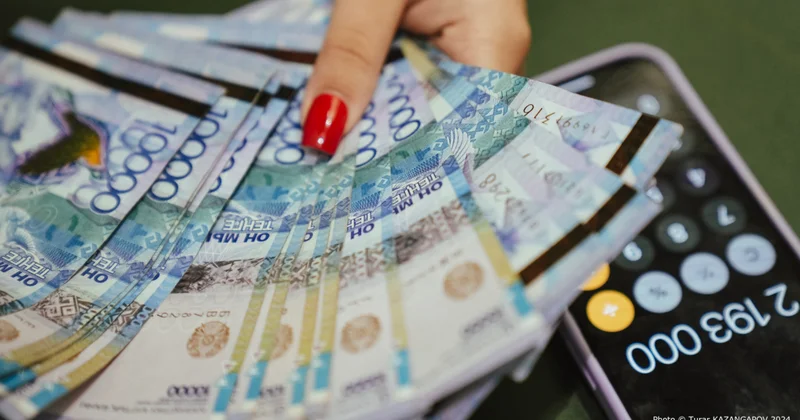
Қазақстан қаржыгерлер қауымдастығы мәліметінше, 2025 жылы жаңа ипотекалық несиелер беру көлемі 16,7 пайызға артып, 2,4 триллион теңгеге жетті. Бір жыл бұрын бұл көрсеткіш екі триллион теңге болған еді.
Өсімге негізгі үлесті "Отбасы банк" қосты. Бір жыл ішінде берілген несиелер көлемі 27,5 пайызға - 1,3 триллионнан 1,6 триллион теңгеге дейін өсті.
Сарапшылар ипотека нарығының нарықтық жағдайларға қарамастан дамып жатқанын атады. Тіпті базалық мөлшерлеменің жоғары болуына қарамастан, мемлекеттік және жеңілдікті бағдарламалардың арқасында тұрғын үй несиелеріне сұраныс сақталып отыр.
Зейнетақы жинақтарын тұрғын үй сатып алуға пайдалану мүмкіндігі де қосымша рөл атқарды, бірақ бұл мүмкіндік іс жүзінде қазір ғана шектелді. Көптеген адам үшін бұл бастапқы жарнаны қалыптастырудың немесе несие көлемін азайтудың тәсілі болды. Мұндай жағдайда екінші ипотекаға тек баспана ретінде емес, болашаққа бағытталған қадам ретінде де бел бууға болатын еді.
Ипотекасын өзі төлейтін пәтерМысалы, 27 жастағы Дамирзада Сахиде де осылай болды. Ол екінші ипотеканы тұрғын үй алаңын кеңейту үшін алған жоқ. Қыз мұны толыққанды инвестициялық жоба ретінде көреді. Алғашқысын ол 2020 жылдың аяғында сатып алған - ата-анасы елордадағы жайлылық деңгейі жоғары екі бөлмелі үй алуға көмектескен. Ол кезде екіншісі туралы ойламаған да еді.
"Банк қызметкерлері өздері хабарласып, төлем қабілеттілігім жететінін, сондықтан пәтер іздей беруге болатынын айтты. Егер осы қоңырау болмағанда, екінші үй жоспарымда болмас еді", - деп еске алады ол.
Қыз екінші баспананы "Ұмай" бағдарламасы бойынша рәсімдеген: бұл Астанадағы эконом-кластағы бір бөлмелі пәтер - жалға беруге өте ыңғайлы. Бастапқы жарна шамамен 2,4 миллион теңге - үй құнының 15 пайызы болды. Кейін Дамирзада тұрмысқа шығып, жолдасының үйіне көшті. Енді оның екі пәтері де жалға беріліп, отбасына қосымша табыс әкеліп отыр.
"Ипотека үшін мүлдем уайымдамаймыз - оны жалға алушылар жауып отыр", - дейді қыз. Жолы болған екен.
Бірақ сарапшылар екі ипотека жоғары қаржылық жүктемеге әкелетінін ескертеді.
Ипотека қалай алынады?
Тұрғын үйдің қолжетімділігі тек шаршы метрдің құнымен ғана анықталмайды. Бұл ретте жағдай аймаққа және табыс деңгейіне байланысты айтарлықтай ерекшеленеді. Тұрақты табысы мен жинағы бар отбасылар үшін баспана алу әлі де қолжетімді мақсат болып қала береді.
Бірақ аталған мемлекеттік бағдарламалар мен әдеттегі әдістерден бөлек, басқа да жолдар бар. Мысалы, жеңілдікті тұрғын үй бағдарламаларына қатысу үшін жалған ажырасу тәжірибесі мезгіл-мезгіл талқыланып тұрады. Кейбір отбасы жұбайлардың бірі жеке қарыз алушы ретінде өтінім бере алуы үшін некені ресми түрде бұзып жатады.
"7-20-25" бағдарламасымен екінші рет ипотека рәсімдеуге болмайды дейді. Бірақ егер некеде болсаңыз, бұл мүмкін. Тек ажыраса салуға болады", - деп жазады ипотека және несие бойынша сарапшы Айнұр Жақыпова Threads желісіндегі жазбаларының бірінде.
Ол некені ресми бұзғаннан кейін тағы бір ипотека рәсімдеуге отбасыларға өзі көмектескенін айтады. Алайда ажырасқаннан кейін қарыз алушылар бағдарламаға қатысуға өтінім бермес бұрын бір жарым жылдай күтуі керек болған.
Бұл ретте Жақыпова тұрғын үй бағдарламаларының шарттары жиі өзгеріп тұратынын атап өтті. Сондықтан бірнеше жыл бұрын тиімді болған тетік бүгінде жұмыс істемеуі мүмкін.
Екі ипотеканы өтей аласыз ба?"Отбасы банк" қаржы кеңесшісі Жанар Омарғалиева бірнеше ипотеканың болуы әлдеқашан үйреншікті жағдайға айналғанын айтады. Оның тәжірибесінде бір мезгілде бір, екі, үш, тіпті бес ипотекасы бар қарыз алушылар кездескен. Омарғалиеваның айтуынша, екінші ипотека алуға ниетті қарыз алушының орташа жасы – 30 бен 45 жас аралығы.
"Бұл кезеңде көбіне балаларды баспанамен қамтамасыз ету немесе қосымша табыс көзін жасау ниеті пайда болады. Бұл – ең жиі кездесетін себептердің бірі", - дейді кеңесші.
Тағы бір жиі кездесетін сценарий тұрғын үй көлемін кеңейтумен байланысты. Жас отбасылар алдымен шағын пәтер сатып алады, ал балалары дүниеге келген соң ауданы үлкенірек баспана іздей бастайды - бұл ретте бірінші пәтердің несиесі төлене береді (әрине, егер оны ипотекасымен бірге сатып жіберудің сәті түспесе). Жасы ұлғайған сайын жағдай керісінше өзгеруі мүмкін.
"Балалар есейіп, бөлек кеткенде, көбі, керісінше, үлкен пәтерлерін сатып, шағын баспанаға көшеді. Бұл коммуналдық шығындарға және зейнет жасына дайындыққа байланысты", - деп түсіндіреді Жанар Омарғалиева.
Бөлек санат - Дамирзада сияқты жылжымайтын мүлікті болашақ қаржылық қауіпсіздік жастығы ретінде қарастыратын адамдар. Омарғалиеваның айтуынша, кейбіреулер зейнетке шыққаннан кейін жалдау ақысынан табыс табу үшін екінші немесе үшінші пәтерді арнайы сатып алады.
Бұл жерде Қазақстанда борыштық жүктеме коэффициенті қолданылатынын түсіну керек. Қазіргі уақытта қарыз алушының барлық несиесі бойынша төлемдері оның табысының 50 пайызынан аспауы тиіс. Алайда мамандар бұл жайлы деңгей емес, шекті көрсеткіш екенін баса айтады.
Жанар Омарғалиеваның сөзінше, банктер өтінімді қарау кезінде тек несиелерді ғана есепке алмайды:
"Табыстан отбасы мүшелеріне шаққандағы ең төменгі күнкөріс деңгейі, барлық қолданыстағы міндеттеме, алимент, бөліп төлеулер мен басқа да несиелер шегеріледі. Сондай-ақ қаржылық қауіпсіздік жастығы да ескеріледі".
Сондықтан банктің мақұлдауға дайын ең жоғары несие сомасы емес, отбасы ұзақ жылдар бойы көтере алатын жүктеме деңгейі қауіпсіз болып саналады. Сонымен, егер сіз қолданыстағы тұрғын үй несиесіне қоса екіншісін алуды ұйғарсаңыз, күн көруге қаражатыңыз жете ме, жоқ па – мұны мұқият есептеуіңіз керек.
Авторы: Нұрсара Белісбаева
Аударған: Дина Шәріпхан
ЧИТАЙТЕ ТАКЖЕ
 Қазақстанда шынымен арзан ипотеканы қалай алуға болады? Төмен мөлшерлемелер бойынша нұсқаулық
 Шақырылмаған қонақтар. Неге қазақстандықтар бір-бірін үйге шақыруды қойды?
 Пәтер сатып аларда жібермеу керек 10 қате: сарапшы кеңесі
Google News арқылы жаңалықтарымызды қадағалаңыз
Жазылу Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:124

 Бұл хабарлама дереккөзден мұрағатталған 30 Маусым 2026 15:41
 Ең көп оқылғандар