


 Войти
 Новости
 Погода
 Магнитные бури
 Время намаза
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Радио Казахстана
 Казахстанское телевидение
 О нас


Кредит любой ценой: как казахстанцев заманивают обещаниями решить вопрос с банком
Как передает Qazaq24.com, со ссылкой на сайт Newtimes.KZ.
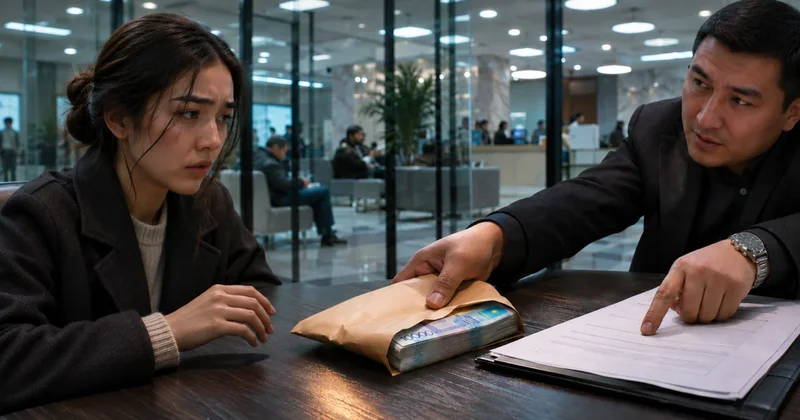
Банк отказал в кредите, но в интернете обещают решить вопрос за деньги. Казахстанцам предлагают гарантированное одобрение займов и ипотеку «под ключ». Кто зарабатывает на таких обещаниях, могут ли посредники действительно помочь и чем рискуют их клиенты, разбиралась редакция NewTimes.kz.
Вокруг кредитования существует рынок платных помощников. Одни подбирают программы, готовят документы и сопровождают сложные сделки. Другие берут деньги за обычную заявку или обещают одобрение, на которое не могут повлиять.
Кто такие кредитные посредники и нужна ли им лицензияВ ответе NewTimes.kz Агентство по регулированию и развитию финансового рынка (АРРФР) разделило посредников на две категории. Независимые консультанты помогают подобрать кредит и подготовить документы. Отдельная лицензия для этого не нужна.
Другая категория – уполномоченные агенты банков. Они работают по договору с банком, привлекают клиентов, проверяют документы и передают заявки. Их полномочия можно проверить в реестре на сайте банка. Действующие правила утвердили в апреле 2026 года. Агент не вправе мешать клиенту обратиться напрямую в банк, а размер его вознаграждения, если оно предусмотрено, оговаривается в договоре с банком.
Разница важна для ответственности. За неправомерные действия официального агента в рамках договора отвечает банк. Независимый консультант отвечает перед клиентом в зависимости от условий их договора и характера нарушения.
За что люди готовы платитьФинансист Талгат Игликов связывает спрос на посредников с нехваткой финансовых знаний. Предприниматель может хорошо знать свой бизнес, но не понимать, как банк оценивает доходы и долги. Частных заемщиков к посредникам приводят отказы, плохая кредитная история и сложные условия программ.
«На мой взгляд, одна из ключевых причин востребованности кредитных посредников в Казахстане – недостаточный уровень финансовой грамотности, особенно среди представителей малого и среднего бизнеса», – объясняет Игликов.
Другой мотив – экономия времени. Консультант может подготовить финансовую модель и сравнить предложения банков. Но платить за заполнение стандартной онлайн-заявки, которую легко отправить самостоятельно, имеет смысл далеко не всегда.
Посредники берут фиксированную плату, процент от займа или совмещают оба варианта. Единого тарифа, по словам финансиста, нет. Например, комиссия в 5% за кредит на 10 млн тенге составит 500 тысяч тенге дополнительных расходов. Это лишь пример, а не средняя цена на рынке.
Помогут ли после отказа банкаЭто зависит от причины отказа. Если клиент выбрал неподходящую программу или неправильно подготовил документы, специалист может исправить ошибки. Для бизнеса это особенно важно: условия зависят от оборотов компании, залога и графика выплат.
«Хороший кредитный посредник помогает не обойти банковскую систему, а найти внутри неё решение, которое соответствует интересам обеих сторон», – отмечает Игликов.
Опыт и контакты консультанта помогают разобраться в процедурах, но не заменяют проверку платежеспособности. Если у человека действующие просрочки и нет дохода для погашения нового кредита, связи не помогут. Достоверные сведения о долгах нельзя удалить из кредитной истории за деньги, а ошибки можно оспорить.
АРРФР подтвердило: решение о выдаче кредита, его сумме и условиях принимает только банк. Официальному агенту запрещено обещать гарантированное одобрение. Поэтому фраза «получите деньги в любом случае» должна насторожить независимо от статуса посредника. То же касается предложений «договориться» об особой ставке без проверки доходов или обеспечения.
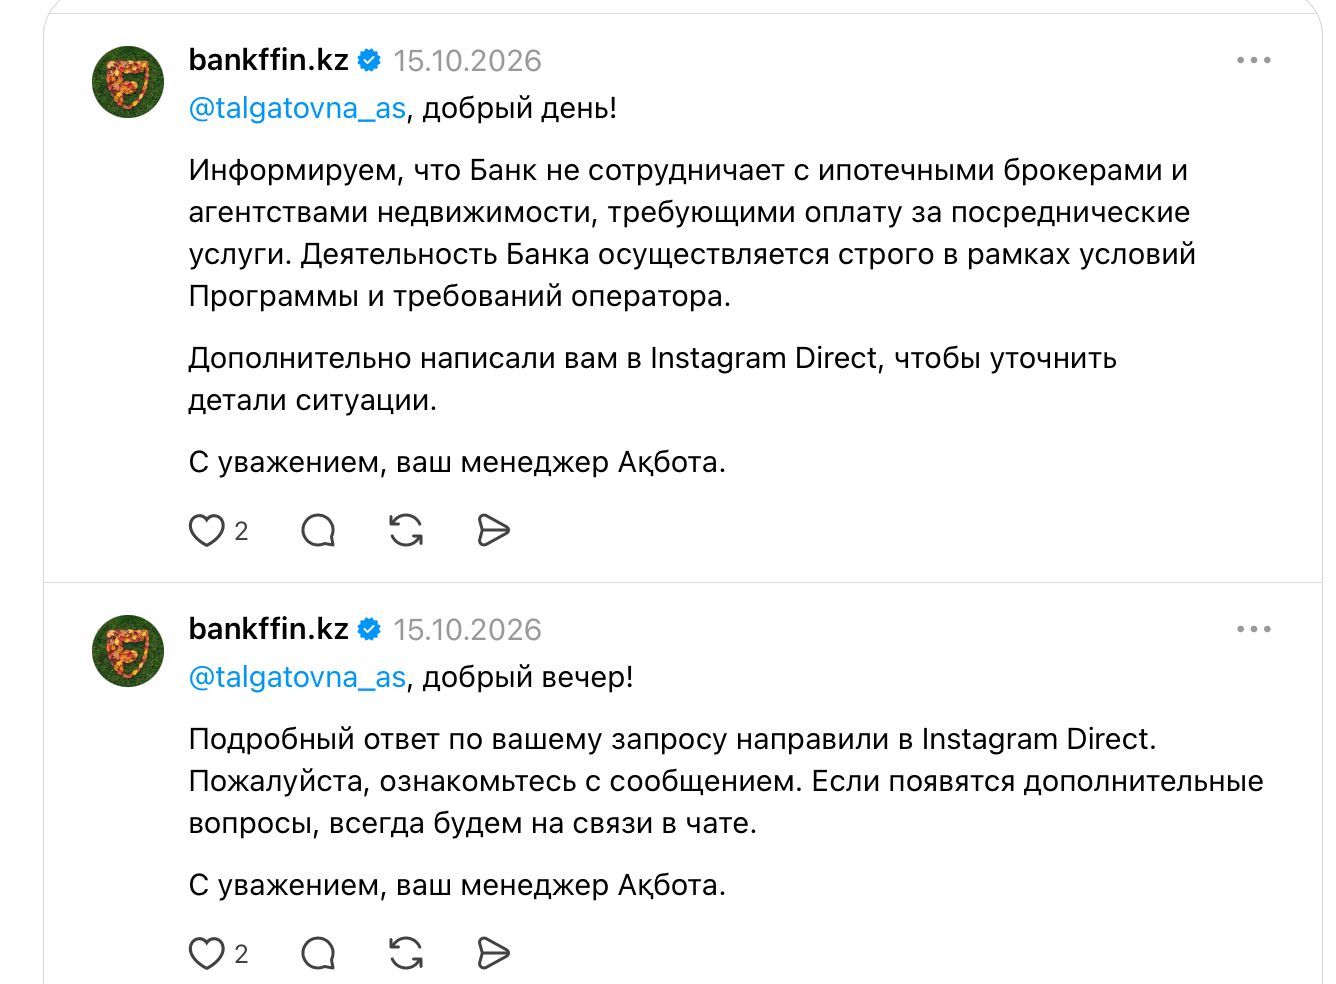
Ипотека «7-20-25»: жалоба в Threads и ответ банкаОдин из таких споров вышел в публичное поле 15 октября 2026 года. Пользовательница Threads рассказала о негативном опыте обращения к посредникам, которые, по ее словам, обещали помочь с оформлением ипотеки по программе «7-20-25». В публикации она утверждала, что деньги за услуги получили сразу, но затем начались обещания и игнорирование обращений.
В комментариях к публикации отреагировал аккаунт Freedom Bank @bankffin.kz.
«Информируем, что Банк не сотрудничает с ипотечными брокерами и агентствами недвижимости, требующими оплату за посреднические услуги», – говорится в ответе.
Представитель банка также сообщил, что написал автору для уточнения обстоятельств.
Сама программа «7-20-25» не требует платного сопровождения. 9 ноября Казахстанский фонд устойчивости, который выступает ее оператором, напомнил, что граждане вправе подать заявку напрямую через банки-участники без посредников и дополнительных платежей. По данным фонда, большинство банков принимают заявки онлайн, а вмешаться в формирование очереди, ускорить рассмотрение или обеспечить доступ к лимитам третьи лица не могут. Условия программы предусматривают ставку 7% годовых, первоначальный взнос от 20% и срок до 25 лет.
Когда обещания превращаются в ловушкуРиски начинаются там, где вместо работы с документами продают якобы особый доступ к банку. АРРФР предупреждает об оплате без результата, обмане насчет условий займа и неправомерном использовании персональных данных. Иногда дело доходит до оформления обязательств без согласия человека.
NewTimes.kz ранее писал о приговоре жительнице Астаны, которая среди прочего обещала помочь с ипотекой и покупкой жилья. От ее действий пострадали более 60 человек, ущерб превысил 500 млн тенге. Это не характеристика всех консультантов, а пример того, чем заканчивается доверие неподтвержденным обещаниям.

Другой прием – выдать обычный продукт за льготу. NewTimes.kz рассказывал о рекламе якобы специальной ипотеки для учителей и врачей, за которой стояли обычные банковские программы. Ранее редакция объясняла опасность «серых» схем с ипотекой без первоначального взноса. В таких случаях стоит сравнить рекламные обещания с официальными условиями банка до передачи денег.
Сколько таких случаев в Казахстане – неизвестноСколько казахстанцев пострадали от недобросовестных кредитных посредников, неизвестно. В Комитете по правовой статистике Генпрокуратуры сообщили NewTimes.kz, что отдельный учёт мошенничества под предлогом помощи в оформлении кредитов и ипотеки не ведётся.
В АРРФР также отметили, что жалобы на уполномоченных агентов банков не выделяются в отдельную категорию, а учитываются вместе с общими обращениями по банкам. Поэтому оценить реальные масштабы проблемы по официальной статистике пока невозможно.
Как регулируют посредников за рубежомВ ряде стран ипотечное посредничество регулируется строже, чем обычные консультации по подготовке документов в Казахстане. В Евросоюзе директива об ипотечном кредитовании требует, чтобы кредитные посредники, выполняющие регулируемые функции, проходили допуск и включались в публичный реестр. Среди обязательных требований предусмотрены профессиональные знания, деловая репутация и страхование ответственности за профессиональную небрежность либо сопоставимая гарантия.
В Великобритании ипотечный брокер должен получить разрешение финансового регулятора FCA либо работать как представитель компании с соответствующими полномочиями. Клиент может проверить статус фирмы в открытом реестре. В США для специалистов, непосредственно оформляющих ипотечные займы, действует система лицензирования и регистрации NMLS, через которую проверяют право работать в конкретном штате и сведения о дисциплинарных мерах. Эти правила относятся прежде всего к регулируемой ипотечной деятельности, а не ко всем видам финансовых консультаций. Главное отличие от Казахстана – возможность проверить в публичном реестре статус именно ипотечного посредника, а не только официального агента конкретного банка.
Что грозит посреднику за обманСамо по себе отсутствие результата еще не означает, что консультант совершил преступление. Если услуга не оказана или выполнена не так, как предусмотрено договором, заказчик может требовать возврата денег и разрешения спора в гражданском порядке. Для уголовного дела нужны признаки хищения через обман или злоупотребление доверием, а не только факт отказа банка в кредите.
Если мошенничество доказано, применяется статья 190 Уголовного кодекса Казахстана. По основной части она предусматривает в том числе штраф, ограничение или лишение свободы на срок до двух лет. За более тяжкие формы, например совершение преступления в особо крупном размере или преступной группой, наказание может достигать десяти лет лишения свободы с конфискацией имущества. Конкретную квалификацию и меру наказания определяет суд.
Есть отдельная ответственность за обращение с данными заемщиков. Если посредник незаконно собирает или использует ИИН, документы и другую личную информацию, могут применяться штрафы по статье 79 КоАП. По разъяснению профильного госоргана, они составляют от 30 до 2000 МРП в зависимости от нарушения и статуса виновного; в более тяжелых случаях возможна уголовная ответственность по статье 147 УК. Это еще одна причина не передавать посреднику доступ к банковским приложениям и электронной подписи.
Как не заплатить за пустое обещаниеИгликов советует заранее договориться, за что именно полагается оплата. В документе должны быть указаны услуги, комиссия, дополнительные расходы, порядок расторжения и возврата денег. Отдельный вопрос – считается ли результатом предварительное одобрение или фактическое получение кредита на согласованных условиях.
Предоплата сама по себе не доказывает обман: подготовка бизнес-плана может оплачиваться отдельно. Но перевод денег на личную карту без договора и просьбы передать пароль от банковского приложения, электронную подпись или коды подтверждения – тревожные сигналы. Нельзя соглашаться и на поддельные документы или удаление достоверных просрочек. Задача специалиста не сводится к получению одобрения: он должен помочь клиенту оценить и риск будущих выплат.
Официального агента следует проверить на сайте банка. У независимого консультанта – регистрацию компании, репутацию и договор. При признаках мошенничества стоит сохранить переписку и чеки и обратиться в полицию.
Даже одобренный кредит придется возвращать самому заемщику – с процентами и комиссией посредника. Хороший консультант поможет оценить, по силам ли этот долг. Обещание «решить всё за деньги» такой оценки не заменяет.
 Другие новости на эту тему:
 Просмотров:53

 Эта новость заархивирована с источника 12 Ноября 2026 08:03
 Самые читаемые