


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы


Қарыз психологиясы: мұқтаждық па, әдет пе?
Qazaq24.com, Egemen.KZ дереккөзінен алынған мәліметтерге сүйене отырып мәлімдеме жасады..

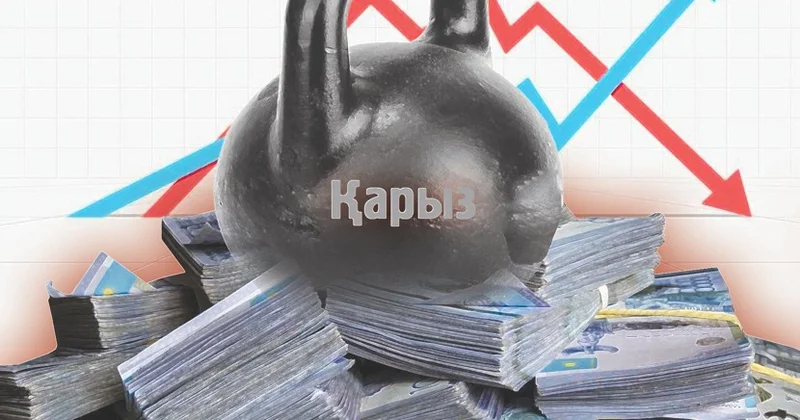
Коллажды жасаған – Зәуреш СМАҒҰЛ ,«EQ»
Әр теңге есепке алынады
Алайда қойылған әр шектеу жұртты жаңа қаржы көзін іздеуге итермелейді. Бір мүмкіндік шектелсе, оның орнын басатын басқа жол табылады. Сарапшылар мұның себебін тек қаржы тапшылығымен байланыстырмайды. Олардың айтуынша, қарыз мәселесінің түп-төркіні тұтыну дағдысы мен адам психологиясына да қатысты. Өйткені несие алу көбіне есеп-қисаптан бұрын бүгінгі қажеттілік пен ертеңгі жауапкершіліктің арасындағы таңдаудан басталады.
Ұлттық экономика министрінің бірінші орынбасары Азамат Әмриннің мәліметінше, биылғы қаңтарда халықтың барлық қаржы ұйымдары алдындағы жиынтық берешегі 27,5 трлн теңгеге жеткен. Бұл көрсеткішке жеке кәсіпкерлердің несиесі кірмейді.
Сондай-ақ есептен шығарылған берешектер де ескерілмеген. Ең назар аударарлық жайт – қарыз алушылардың саны мен рәсімделген несиелер көлемі. Жыл басындағы дерекке сәйкес елде 8,95 млн қарыз алушының мойнында 39,4 млн несие болған. Демек, орта есеппен әрбір қарыз алушыда 4,4 несиеден бар.
Қарыз көлемінің ұлғаюы мен бір адамның мойнында бірнеше несиенің қатар жүруі қаржы реттеушілерін жаңа шешімдер қабылдауға итермелеп отыр. Солардың бірі – 2027 жылдан бастап енгізілуі мүмкін қарыздың табысқа шаққандағы шекті коэффициенті. Ұлттық банк ұсынып отырған жаңа тетік азаматтың несие алу мүмкіндігін ай сайынғы төлеміне қарап емес, жалпы берешегіне қарап бағалауды көздейді. Яғни адамның барлық банк пен микроқаржы ұйымдарындағы қарызы оның жылдық табысымен салыс-тырылады.
«Qazaq Expert Club» сарапшысы, экономика ғылымдарының кандидаты Әйгерім Ілиясованың айтуынша, жаңа жүйе қолданысқа енген жағдайда азаматтың барлық несиесі мен микрокредитінің жиынтық сомасы жылдық табысынан 8 есе артық болмауға тиіс. Қазір қарыздық жүктеме коэффициенті (ҚЖК) 0,5 деңгейінде қолданылады. Бұл барлық несие бойынша ай сайынғы төлемдер қарыз алушының ай сайынғы табысының 50%-ынан аспауы керек дегенді білдіреді. Ал жаңа ҚТК ай сайынғы төлем көлемін емес, барлық банк пен микроқаржы ұйымындағы қарыздардың жалпы сомасын бағалайды. Бас банк ипотекаға, автонесиеге және тұтынушылық қарыздарға ортақ шек белгілеуді қарастырып жатыр. Алайда А.Ілиясова мұндай тәсілдің кемшілігі болуы мүмкін екенін айтады.
«Менің ойымша, сараланған шектер енгізу қисындырақ болар еді. Ипотека тұтынушылық несиеден айтарлықтай ерекшеленеді: ол ұзақ мерзімге, кейде 25 жылға дейін рәсімделеді және жылжымайтын мүлік кепілімен қамтамасыз етіледі. Сондықтан ипотекалық қарыздар үшін рұқсат етілетін ҚТК деңгейі кепілсіз тұтынушылық несиелерге қарағанда жоғары болуы мүмкін. Егер шартты түрде ай сайынғы жалақыны 400 мың теңгеден сәл жоғары деп алсақ, жылдық табыс шамамен 5 млн теңгені құрайды. ҚТК жылдық табыстың сегіз есесіне тең болған жағдайда, рұқсат етілетін ең жоғары қарыз сомасы 40 млн теңге болады. Тұтынушылық несиелеу үшін бұл жеткілікті жоғары лимит болғанымен, қазіргі тұрғын үй бағаларын ескерсек, ипотека үшін елеулі шектеуге айналуы мүмкін. Ең алдымен, жаңа ережелер бірнеше қолданыстағы несиесі бар және жаңа қарыз алуды жос-парлап отырған азаматтарға әсер етеді. Әсіресе табысының бір бөлігі ресми түрде расталмайтын адамдар үшін өзгерістер сезімтал болуы мүмкін», дейді сарапшы.
Өзгерістер мұнымен бітпейді. Биылғы 1 шілдеден бастап несие мен бөліп төлеуді ресімдеу тәртібіне жаңа талаптар енгізіледі. Енді банк-тер азаматтардың төлем қабілетін бағалау кезінде тек мемлекеттік ақпараттық жүйелерде тіркелген ресми табысқа сүйенеді. Бағалау барысында жалақы туралы ресми мәліметтер, зейнетақы жарналары, Міндетті әлеуметтік медициналық сақтандыру жүйесіне аударымдар, заңды түрде тіркелген кәсіпкерлік табыс пен мемлекеттік базаларда көрінетін өзге де кіріс көздері есепке алынады. Ал қолма-қол алынатын жалақы, жеке тұлғалар арасындағы аударымдар немесе ресми тіркелмеген табыс төлем қабілетін анықтайтын көрсеткіш ретінде қарастырылмайды. Жаңа талаптар бейресми жұмыспен айналысатын азаматтарға, кірісін салық органдарына көрсетпейтін кәсіпкерлерге әрі табысын негізінен жеке аударымдар арқылы алып жүрген адамдарға әсер етуі мүмкін. Егер кейінгі айлардағы тұрақты ресми табыс туралы мәлімет болмаса, жүйе мұндай азаматтарды төлем қабілеті расталмаған санатқа жатқызады. Өзгерістер бөліп төлеу қызметтеріне де қатысты. Бұған дейін банк картасындағы айналым мен жеке тұлғалар арасындағы аударымдар ескерілсе, енді мұндай түсімдер ресми табыс ретінде танылмайды. Соның салдарынан тұрмыстық техника, смартфон немесе өзге тауарларды бөліп төлеуді рәсімдеу қиындауы ықтимал.

Ломбардқа сұраныс артып тұр
Халықты қарыз қақпанынан құтқару үшін қандай тыйым салынса да, ахуал оңалмай тұр. Кейінгі уақытта ломбардтар нарығындағы өзгерістер осы үрдісті айқын көрсетіп отыр. Бір кездері ломбардтар қаржы нарығының шетінде қалған қызмет түрі саналды. Көпшілік оны тек шұғыл ақша қажет болғанда жүгінетін орын ретінде қабылдайтын. Қазір бәрі өзгерді. Қаржы нарығын реттеу және дамыту агенттігінің мәліметіне сәйкес кейінгі 15 айда ломбардтардың активтері 400 млрд теңгеден 700 млрд теңгеге дейін ұлғайған. Соның нәтижесінде микроқаржылық қызмет көрсететін ұйымдар жүйесіндегі үлесі 13,1 пайыздан 18,6 пайызға дейін өсті.
Қаржыгер Расул Рысмамбетов мұны қаржы нарығындағы табиғи бейімделу үдерісі деп бағалайды.
«Меніңше, ломбардтардың өсімі кейінгі жылдары енгізілген реттеуші өзгерістердің салдары деуге болады. Сондықтан дәл ломбардтардың нарықтағы үлесін жылдам ұлғайта бастауы таңғаларлық жағдай емес. Егер адамға банк арқылы қаражат алу қиындай түссе немесе микроқаржы ұйымдарының кей өнімдері бұрынғыдай қолжетімді болмаса, сұраныс табиғи түрде кепілге мүлік қою арқылы несие алуға болатын қарапайым әрі түсінікті бағыттарға ауысады. Бұдан бөлек, халықтың нақты табысына қатысты жағдай да оңай емес. Ресми түрде жалақы өсіп жатыр. Алайда инфляция сатып алу қабілетіне қысым жасауды жалғастырып отыр. Қазір макроэкономикалық саясаттың басты міндеттерінің бірі – инфляцияны төмендету. Осындай жағдайда көптеген отбасы үшін ломбардтар қысқа мерзімде қаржы тапшылығын шешудің құралына айналып отыр. Әсіресе ақша шұғыл қажет болған кезде оған сұраныс артады. Алдағы жылдары ломбардтардың нарықтағы үлесі одан әрі өсуі мүмкін деп ойлаймын. Әсіресе банктер мен микроқаржы ұйымдарына қойылатын талаптар қатаң күйінде сақталса, ал халық жылдам әрі қолжетімді қаржыландыру көздерін іздеуді жалғастырса, бұл үрдіс күшейе түсуі де кәдік», дейді қаржыгер.
Қалтаны емес, сананы өзгерту керек
Демек, қарыз мәселесін статис-тикамен ғана түсіндіру жеткіліксіз. Неліктен миллиондаған адам несие рәсімдейді? Неге азаматтар болашақтағы төлем жүктемесін біле тұра қарыз алуға келіседі? Бұл сұрақтарға жауап қаржы саласынан гөрі адамның мінез-құлқы мен психологиясына жақынырақ. Есепші Гүлназ Серікқызының айтуынша, қарыз мәселесі ең алдымен адамның қаржылық шешім қабылдау ерекшелігіне байланыс-ты. Мәселен, америкалық экономистер Ричард Талер мен Дэниел Канеманның мінез-құлық экономикасы саласындағы еңбектері адамдардың болашақтағы тәуекелді жүйелі түрде төмен бағалайтынын дәлелдеді. Ал Гарвард университеті мен Принстон университеті ғалымдарының зерттеулерінде қаржылық қысым мен күйзеліс адамның ұзақмерзімді ойлау қабілетін әлсірететіні айтылған.
«Ғылымда «гиперболалық дисконттау» деген ұғым бар. Оның мәні – адам болашақтағы пайданы немесе шығынды бүгінгі жағдаймен салыстырғанда әлдеқайда төмен бағалайды. Сондықтан көпшілік несие рәсімдеген кезде бес жылдан кейінгі қаржылық жүктемені емес, дәл қазіргі сәттегі қажеттілігін ойлайды. Бүгін телефон алу, жөндеу жасау немесе демалысқа шығу қажеттілігі ертеңгі төлемнен маңыздырақ болып көрінеді. Сондықтан халықтың борыш жүктемесін азайту тек несиелеуді шектеумен шешілмейді. Бұл жерде қаржылық сауаттылықпен қатар қаржылық психологияға да назар аудару қажет. Азамат табысынан бұрын тұтыну деңгейін өсірсе, кез келген реттеу шарасының әсері шектеулі болады. Қарыз мәселесі банк пен қарыз алушы арасындағы қатынас қана емес, қоғамдағы тұтыну мәдениетінің айнасы деуге болады», дейді маман.
 Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:184

 Бұл хабарлама дереккөзден мұрағатталған 17 Маусым 2026 08:15
 Ең көп оқылғандар