


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы


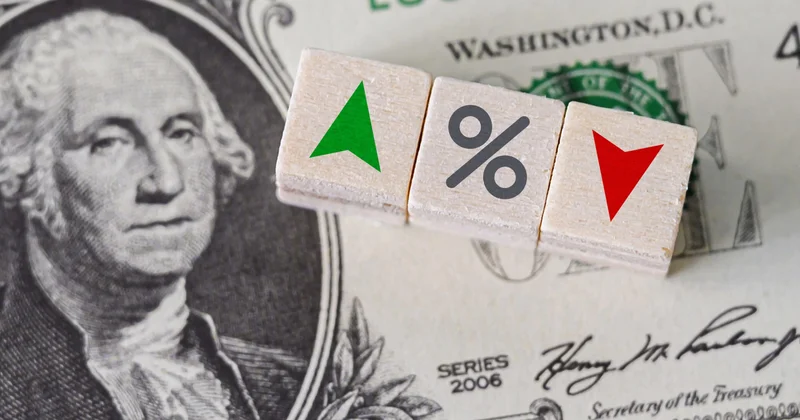
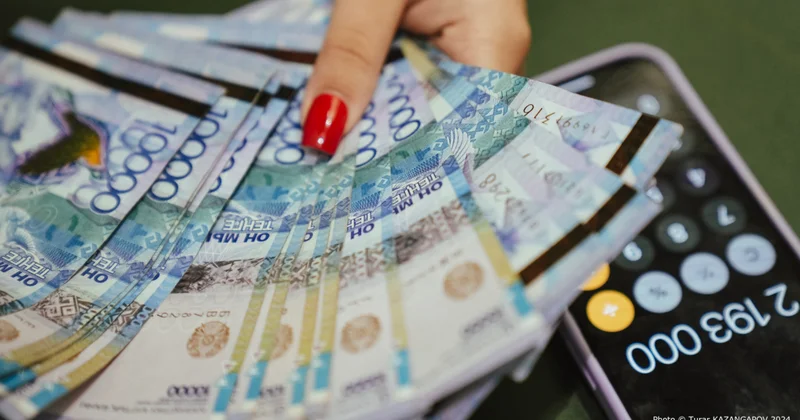
Валюталық депозиттер бойынша мөлшерлемелер өседі: Қазақстандағы салымшыларды не күтіп тұр
Qazaq24.com, Tengrinews.KZ дереккөзінен алынған ақпаратқа сүйене отырып жаңалық таратады..
Қазан айынан бастап банктер жеке тұлғалардың шетел валютасындағы депозиттері бойынша пайыздық мөлшерлемені арттыра алады. Долларлық салымдар тиімді бола ма және жинақты қалай жұмсаған жөн деген сұрақтарға қаржыгер Андрей Чеботарёв жауап берді, деп жазады Tengrinews.kz.
Қазаннан бастап нақты не өзгереді?
Қазақстанның депозиттерге кепілдік беру қоры (ҚДКБҚ) 28 қыркүйекте жариялаған өзгерістер мерзімі бір жылдан асатын шетел валютасындағы салымдарға қатысты екенін хабарлады. Қазан айынан бастап олар бойынша ең жоғары сыйақы мөлшерлемесі 1-ден 2,5 пайызға дейін көтеріледі. ҚДКБҚ бұл қатаң міндеттеме емес, тек банктерге берілген құқық екенін атап өтті. Енді банктер сыйақы мөлшерлемелерін өз бетінше белгілей алады және бұл мәселеде еркіндікке ие болады.
Жеңілдік тек бөлшек салымшыларға қатысты болады және бизнеске қолданылмайды. Кәсіпкерлер үшін жоғарғы шек бұрынғы деңгейде - жылдық 1 пайыз көлемінде қалады. Бұл ретте компаниялар үшін валюталық реттеу өз күшінде. Олар 50 мың долларға дейінгі шетел валютасын шектеусіз сатып ала алады. Бұл сомадан асуға тек импорттық келісімшарттарды орындау кезінде рұқсат етіледі, сонымен қатар мақсатын құжатпен растау қажет.
ҚДКБҚ шекті мөлшерлеменің көтерілуін валюталық депозиттер бойынша мөлшерлемелерді реттеуді либерализациялау саясатының бір бөлігі деп атайды. Жалпы алғанда, қор өкілдері депозит нарығындағы долларлану деңгейінің салыстырмалы түрде төмендігі мөлшерлемелерді көтеру туралы шешім қабылдауға мүмкіндік береді деп санайды.
Алғышарты: неге 12 жыл бұрын пайыздар төмендетілдіНегізгі шектеулер 2014 жылы енгізілген болатын. Ұлттық банк мәліметінше, сол кезде елдегі барлық депозиттің шамамен 80 пайызы шетел валютасында болған. Бұл теңге бағамына кері әсерін тигізгендіктен, билік дедолларизациялау курсын ұстанды. Сол кезде валюталық депозиттер бойынша сыйақы жылдық бір пайызбен шектелді, бұл теңгедегі құралдарды әлдеқайда тиімді етті.
12 жылдан кейін ҚДКБҚ мәліметі бойынша жағдай түбегейлі өзгерді. Валюталық салымдардың үлесі деп аталатын бөлік газдың бөлшек сауда бағасы құрылымының 19,2 пайызды құрады, яғни төрт есеге азайды.
Теңгені долларға айырбастаудың қажеті бар ма?Қаржыгер Андрей Чеботарёв бұл өзгерістерді қисынды деп санайды және теңгенің айтарлықтай әлсіреуі түріндегі жағымсыз салдарды күтпейді. Сонымен қатар ол халық арасында валюталық депозиттердің танымалдылығы күрт артатынына күмәнмен қарайды, өйткені олардың нақты табыстылығы (инфляцияны ескергенде) әлі де төмен болып қала береді.

Ал теңге тағдыры не болмақ?"Бұл бағыттың өзі дұрыс. Бұрынғы 1 пайыздық шек өмір шындығынан алшақ болды: әлемде долларлық мөлшерлемелер 3–4 пайыз деңгейінде болғанда, бір пайыздық салым жинақты қорғау құралы бола алмайды. Тіпті мөлшерлеме өскеннен кейін де, валюталық депозиттер долларлық шығынсыздық деңгейінен шамамен екі пайыздық тармаққа төмен болып қала береді. Менің шығынсыздық деп отырғаным - адамның шетелдегі сенімді долларлық құралдар арқылы, мысалы, АҚШ-тың қысқа мерзімді мемлекеттік облигациялары немесе батыс банктеріндегі валюталық депозиттер арқылы ала алатын табысы. Яғни, Қазақстан банкінде валюта ұстау - бұрынғыша доллар нарығының өзі төлейтін сомадан аз пайда алу дегенді білдіреді", - дейді сарапшы.
Чеботарёвтың пікірінше, депозиттердің ең жоғары табыстылығының артуы теңгеге қосымша қысым тудырмайды.
"Теңгеге айтарлықтай әсер етеді деп күтпеймін, оның себебі мынада. Бұл шара теңгеден валютаға жаппай көшуді тудырмайды. Қисын қарапайым: қазір теңгелік депозит 15–17 пайыз табыс береді, ал инфляция 10 пайыз шамасында. Ал валюталық салым, тіпті жаңа мөлшерлемемен де - бұл табыс емес, тек сақтану құралы. Долларды "қауіпсіздік жастығы" ретінде ұстағысы келетіндер оған бір пайыз немесе үш пайыз төленетініне қарамастан ұстай береді. Сондықтан валютаға деген сұраныс түбегейлі өзгермейді, демек, бағамға да қысым болмайды.
Банктер бұл мөлшерлемені арттыру мүмкіндігін міндетті түрде пайдаланады деп ойлаймын. Бұл валюталық депозиттерін нышандық бір пайызбен ұстап отырған клиенттердің адалдығын арттыруға көмектеседі. Бұл сауатты, бірақ бірқалыпты шара. Ол валюталық салымшылар үшін айқын әділетсіздікті түзейді, бірақ нарықты төңкеріп тастамайды және бағамды қозғалтуы неғайбыл", - деп түйіндеді сарапшы.
Бұған дейін қазақстандықтар депозиттерде 30 триллион теңге жинағаны хабарланған болатын. Бұл үш жарым жыл бұрынғы көрсеткіштен бірден 77,5 пайызға жоғары. Мұндай өсім жалпы соманың ішіне есептелген сыйақылардың да кіруімен түсіндіріледі. Базалық мөлшерлеменің жоғары болуына байланысты, кейінгі жылдары теңгелік депозиттер орташа есеппен жылдық 14 пайыз табыс әкелді.

Бізді Google-дың негізгі дереккөздер тізіміне қосыңыз
Қосу Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:34

 Бұл хабарлама дереккөзден мұрағатталған 30 Қыркүйек 2026 08:45
 Ең көп оқылғандар