


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы


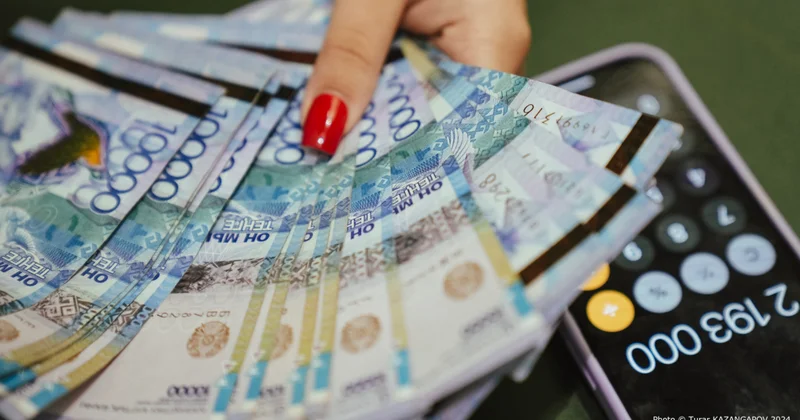
Бөліп төлеу көбейіп кетсе: бюджетке түсетін нақты жүктемені қалай есептеуге болады
Zakon.KZ дереккөзінен алынған мәліметтерге сүйене отырып, Qazaq24.com түсініктеме жасады..
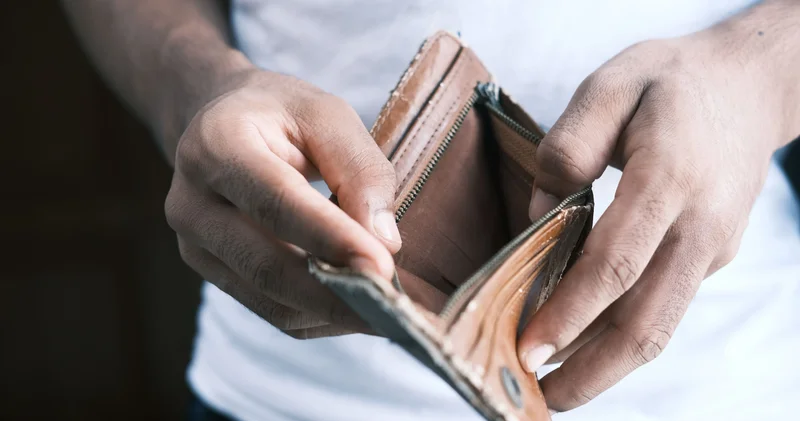
Алайда дәл осы ыңғайлылықтың бағаланбай қалатын тұсы бар. Кезекті 10-20 мың теңге бюджетке айтарлықтай әсер етпеуі мүмкін. Екінші немесе үшінші бөліп төлеу де жеке алғанда қолжетімді көрінеді. Бірақ уақыт өте келе шағын төлемдер қомақты сомаға айналып, болашақ табыстың бір бөлігі бірнеше айға алдын ала бөлініп қояды.
Егер отбасы бір уақытта несие төлеп немесе кредиттік картаны пайдаланып жүрсе, қалыпты жағдайдың өзгеруі, табыстың азаюы немесе күтпеген ірі шығындар бюджетке түсетін жүктемені айтарлықтай арттыруы мүмкін.
Бөліп төлеуді шамадан тыс міндеттемелер жинамай қалай пайдалануға болады және төлемдердің тым көбейіп кеткенін қандай белгілерден аңғаруға болады? Бұл туралы ҚР Қаржы нарығын реттеу және дамыту агенттігінің Әлеуметтік жобалар және қаржылық сауаттылықты арттыру департаментінің директоры Александр Терентьев айтып берді.
Қарапайым жағдайды елестетіп көрейік. Қаңтар айында отбасы смартфонды бөліп төлеуге сатып алды, ай сайынғы төлемі – 20 мың теңге. Ақпанда кір жуғыш машина істен шығып, тағы 18 мың теңге қосылды. Наурызда балаға ноутбук қажет болып, оған тағы 25 мың теңге төлеу керек болды. Кейін жиһазға, киім мен аяқ киімге, маркетплейстегі сатып алуларға бөліп төлеу рәсімделді. Сонымен қатар отбасы ай сайын 45 мың теңге көлемінде тұтынушылық несие төлеп отыр. Әрбір міндеттеме рәсімделген сәтте қолжетімді көрінді. Алайда барлығын қосқанда ай сайынғы төлемдер 170 мың теңгеге жетті.
Отбасының табысы 400 мың теңге болса, бұл оның 42,5%-ын құрайды. Қарыздарды төлегеннен кейін азық-түлікке, коммуналдық қызметтерге, көлікке, байланысқа, балалардың шығындарына және басқа қажеттіліктерге 230 мың теңге қалады. Егер отбасы жалдамалы үйде тұрса, ипотекасы немесе басқа да міндетті шығындары болса, қаржылық қоры одан әрі азая түседі.
Бірнеше бөліп төлеудің ерекшелігі де осында: әрбір сатып алу туралы шешім жеке қабылданады, ал барлық міндеттемені бір уақытта өтеуге тура келеді.
Бір күтпеген шығынның өзі жеткілікті
Табыс тұрақты, ал шығындар болжамды болған кезде төлемдердің едәуір сомасын да кешіктірмей өтеуге болады. Қиындық қалыпты бюджет өзгерген кезде туындайды.
Мысалы, көлікке шұғыл жөндеу қажет болды делік. Отбасында қосымша шығындар пайда болды немесе табыс уақытша азайды. Ал бұрын рәсімделген несие мен бөліп төлеу бойынша ай сайынғы төлемдер сол күйінде қалады. Егер қаржылық резерв болмаса, адам күнделікті қажеттіліктерін кредиттік картамен төлеуге немесе жалақыға дейін жету үшін шағын несие алуға мәжбүр болуы мүмкін.
Келесі айда бұрынғы міндеттемелерге жаңа төлем қосылады. Осылайша қауіпті тізбек пайда болады:
бірнеше міндеттеме → бос ақшаның жетіспеуі → жаңа қарыз → қосымша төлем → бюджетке одан да көп жүктеме.
Жаңа ақша сатып алу үшін емес, бұрын рәсімделген қарыздарды өтеу үшін алына бастағанда жағдай одан сайын қауіпті бола түседі.
Алғашқы кешіктіруге дейін-ақ мәселе туындауы мүмкін
Қаржылық жағдайды тек "әзірге уақытында төлеп жүрмін, демек бәрі дұрыс" деген қағидамен бағалау әрдайым дұрыс емес. Қарыз бойынша кешіктіру әлі болмағанның өзінде шамадан тыс жүктемені көрсететін бірнеше белгі бар.
Мысалы:
міндетті төлемдерді төлегеннен кейін келесі жалақыға дейін ақша үнемі жетпейді; күнделікті шығындарды кредит қаражаты есебінен төлеуге тура келеді; бұрынғы қарызды өтеу немесе төлем жасағаннан кейінгі күнделікті шығындарға жаңа несие қажет болады; адам бір уақытта қанша бөліп төлеуі мен несиесі бар екенін және ай сайын жалпы қанша төлеуі керектігін түсінбей қалады.Мұндай жағдайда кезекті сатып алуды рәсімдемес бұрын барлық қолданыстағы міндеттемелерді және жалпы бюджет мүмкіндігін бағалау қажет.
"Артық төлемсіз" деген – жүктеме жоқ деген сөз емес
Бөліп төлеуге көбіне несиеге қарағанда жеңілірек қарайды: егер артық төлем болмаса, сатып алу қаржыға айтарлықтай салмақ түсірмейді деген түсінік бар.
Алайда бюджет тұрғысынан тек артық төлемнің бар-жоғы маңызды емес. Барлық міндетті төлемдердің жалпы сомасы және оларды төлегеннен кейін қанша ақша қалатыны маңызды.

Сондықтан жаңа сатып алудың алдында қолданыстағы несиелер, бөліп төлеулер, микрокредиттер және басқа да міндеттемелер бойынша төлемдерді қосып есептеген жөн.
Егер отбасы қазірдің өзінде қарыздарын өтеуге ай сайын 170 мың теңге жұмсаса, тағы 15 мың теңгелік бөліп төлеу бұл соманы 185 мың теңгеге дейін арттырады.
Сондықтан "ай сайын тағы 15 мың теңге төлей аламын ба?" деген сұрақтың орнына "қазір ай сайын қанша төлеуім керек және барлық төлемнен кейін қанша ақша қалады?" деген сұрақты қойған дұрыс.
Ұзақ мерзім нақты жүктемені жасыруы мүмкін
Бөліп төлеу мерзімі неғұрлым ұзақ болса, ай сайынғы төлем соғұрлым аз болып көрінеді. Мысалы, құны 360 мың теңге болатын тауарды екі жылға бөліп төлегенде ай сайын 15 мың теңгеден төлеуге болады.
Бұл сома қолжетімді көрінгенімен, міндеттеме келесі 24 ай бойы бюджетте сақталады. Осы уақыт ішінде басқа қажетті сатып алулар пайда болуы мүмкін. Бірінші бөліп төлеу әлі аяқталмай жатып, оған екінші, үшінші және кейінгі төлемдер қосылады.
Сондықтан рәсімдеу алдында жаңа төлемнің мөлшеріне ғана емес, қолданыстағы міндеттемелердің қашан аяқталатынына да назар аудару қажет. Кейде бір немесе бірнеше сатып алу бойынша төлемді алдымен толық аяқтап, содан кейін ғана жаңа сатып алуды жоспарлаған дұрыс.
Бюджет өзгерістерге төтеп бере ала ма?
Тағы бір пайдалы әдіс – жағдайды алдын ала қолайсыз сценарий бойынша бағалау.
Мысалы, отбасы 400 мың теңге табыс табады және оның 170 мың теңгесін ай сайын қарыздарын өтеуге жұмсайды делік. Егер табыс уақытша 320 мың теңгеге дейін төмендесе, бұрынғы төлемдерді төлегеннен кейін басқа шығындарға небәрі 150 мың теңге қалады.
Егер мұндай жағдайда отбасы кредиттік картаны пайдалануға, туыстарынан қарыз алуға немесе жаңа несие рәсімдеуге мәжбүр болса, бұл қазіргі қарыз жүктемесіне мұқият қарау қажеттігін көрсетеді.
Сондықтан жаңа бөліп төлеу туралы шешімді тек бүгінгі табысқа қарап қабылдамаған жөн. Табыстың уақытша төмендеуі немесе күтпеген шығындар болған жағдайда да бюджет тұрақты болып қала ма, соны алдын ала бағалау қажет.
Бөліп төлеудің мақұлдануы оны рәсімдеуге мүмкіндік бар екенін білдіреді. Бірақ бұл төлемнің сіздің бюджетіңіз үшін қаншалықты қолайлы екенін анықтамайды.
Егер міндеттемелер тым көбейіп кетсе
Ең алдымен жаңа бөліп төлеу мен несие рәсімдеуді уақытша тоқтатып, қарыз жүктемесін арттырмаған жөн.
Қолданыстағы барлық міндеттемелердің толық тізімін жасаңыз:
қалған қарыз сомасы; ай сайынғы төлем мөлшері; төлем жасалатын күн; шарттың аяқталу мерзімі.Бұл жеке-жеке сатып алуларды емес, қарыз бойынша төлемдердің нақты жалпы сомасын көруге мүмкіндік береді.
Одан кейін міндетті емес шығындарды қайта қарап, отбасының негізгі қажеттіліктеріне зиян келтірмей, қарыздарды өтеуге қанша қаражат бөлуге болатынын анықтаңыз.
Егер кезекті төлемді белгіленген мерзімде төлей алмайтыныңызды түсінсеңіз, қарыздың жиналуын күтпеген жөн. Банкке немесе микроқаржы ұйымына уақытылы хабарласып, қарызды реттеудің мүмкін нұсқаларын анықтау қажет.
Ең бастысы, бұрынғы міндеттемелерді өтеудің тұрақты тәсілі ретінде жаңа микрокредитті пайдаланбаңыз. Егер бір қарызды төлеу үшін үнемі жаңа қарыз алуға тура келсе, бұл қаржылық жүктемені қайта қарау қажеттігінің белгісі.
Бір ғана бөліп төлеуге емес, бүкіл бюджетке қараңыз
Бөліп төлеу – ыңғайлы қаржылық құрал. Ол қажетті затты қазір сатып алып, ірі шығынды уақыт бойынша бөліп төлеуге мүмкіндік береді.
Сондықтан мәселе бөліп төлеуді мүлдем пайдалануға бола ма дегенде емес, кезекті міндеттеме сіздің бюджетіңізде қандай орын алатынында.
Жаңа сатып алудың алдында барлық қолданыстағы төлемдердің жалпы сомасын есептеңіз, олардың аяқталу мерзімін бағалаңыз және күтпеген шығындарға қаржылық қор қалдырыңыз.
Бір қарағанда шағын төлем шынымен де қолжетімді болуы мүмкін. Бірақ осындай бірнеше төлем бір уақытта жиналса, табыстың едәуір бөлігін алып, отбасының қаржылық еркіндігін айтарлықтай шектеуі ғажап емес.
 Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:60

 Бұл хабарлама дереккөзден мұрағатталған 21 Тамыз 2026 16:22
 Ең көп оқылғандар