


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы


“Қазір сатып ал, кейін төле”: Ұлттық банк бөліп төлеу мәселесін қолға алды
Qazaq24.com, Tengrinews.KZ дереккөзінен алынған мәліметтерге сүйене отырып түсініктеме береді..
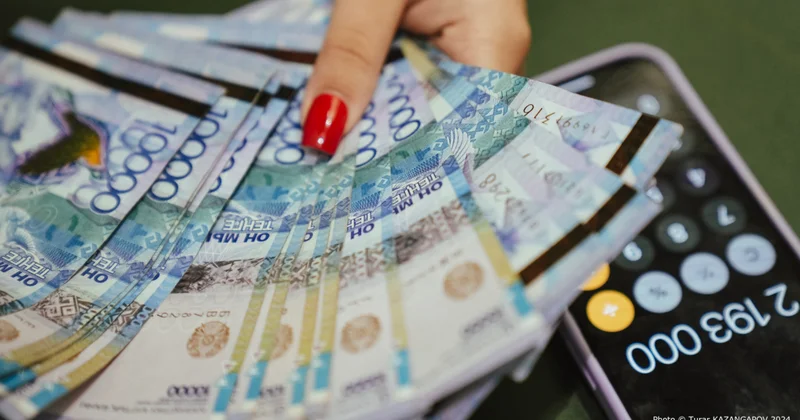
Қазақстан Ұлттық банкі бөліп төлеу қызметтерін жіті зерттеуге кіріспек. Себебі сырттай пайызсыз төлем болып көрінетін кейбір ұсыныстар тұтынушылық несиеге айналуы мүмкін. Реттеуші осы мәселені саралап, қажет болса қолданыстағы талаптарды өзгерту жолдарын қарастырады, - деп хабарлайды Tengrinews.kz тілшісі.
Бұл туралы Ұлттық банк пен Қаржы нарығын реттеу және дамыту агенттігі редакцияның ресми сауалына берген жауаптарында мәлімдеді.
Ұлттық банк бөліп төлеуге неге назар аударды?Қазақстанда "қазір ал, кейін төле" қағидатымен жұмыс істейтін Buy Now, Pay Later (BNPL) сервистері, сондай-ақ, дүкендер мен маркетплейстер ұсынатын бөліп төлеу тәсілі кең таралған.
Тұтынушыға мұндай қызмет пайызсыз әрі қосымша ақысыз болып көрінуі мүмкін. Алайда кейбір жағдайда оның ар жағында тұтынушылық несие тетігі жатуы ықтимал.
Ұлттық банк реттеуші ретінде бұл нарықты қалай реттеуге болатынын талқылау және шешу үшін дискуссиялық құжат әзірледі.
"Бүгін BNPL өнімдері – өзінің экономикалық мәні бойынша несиелік өнім және тиісінше – қарыз алушының төлем қабілетін бағалау, толық құнын ашу, кредит бюроларына ақпарат беру және тұтынушылардың құқықтарын қорғау тұрғысынан реттелуге тиіс", – делінген Tengrinews.kz сауалына берілген жауапта.
Әйтпесе реттеушілік арбитраж туындайды. Бұл мәні бірдей өнімдерге әртүрлі ережелер қолданылған кезде болады.
Бөліп төлеу банктерге көрінбейді: жасырын борыштық жүктеме қалай пайда болады?Бөліп төлеу және BNPL сервистері көбіне қарыздар туралы мәліметтерді Кредит бюросына бермейді. Адам әртүрлі жерден 5–6 бөліп төлеу рәсімдеп, ресми түрде қарызы жоқ болып есептелуі мүмкін, сөйтіп банкке барып тағы бір ірі несие алады. Нәтижесінде, байқау қиын болатын шамадан тыс берешек пайда болады.
"Қазақстанда бөліп төлеу және BNPL қызметін көрсететін қаржылай емес ұйымдардың жұмысына байланысты сын-қатерлер тұтынушылардың құқықтарын қорғау мәселелерінен және мұндай операциялар бойынша толық статистиканың жоғынан туындап отыр", – деп хабарлады Ұлттық банктегілер.
Бөліп төлеуді сатушы немесе платформа рәсімдегенде, оларға әрдайым банктерге қойылатын қатаң талаптар қолданыла бермейді. Бұл ретте сатып алушылардың құқықтарын қорғау және дауларды шешу тәртібі әлі де болса жеткілікті деңгейде түсініксіз қалып отыр.
Бөліп төлеу сервистеріне тыйым салу немесе оларды жабу жоспарда жоқ.
"Ұлттық банк бұл нарықты шектеуді мақсат тұтпайды. Дегенмен қаржылай тұрақтылық тәуекелдерінің артуына жол бермеу үшін, ақпаратты ашу арқылы бұл нарықтың ауқымын бағалауға мүмкіндік беретін және құқықтық өрісте бар, бірақ орталықтандырылмаған тұтынушылардың құқықтарын қорғау бойынша минимал талаптарды белгілейтін шаралар қабылдау қажет деп санаймыз", – деп түсіндірді Ұлттық банктегілер.
Ұлттық банк "ойын ережелерін" айқындауды ұсынады. Кем дегенде – нарықты "есепке алу" қажет. Теориялық тұрғыда бұл компаниялар ақпаратты ашып көрсететін механизм болуы мүмкін, сонда мемлекеттік органдар қаржылай емес ұйымдар алдындағы жеке міндеттемелер түріндегі сатып алулардың нақты көлемін көре алады. Сондай-ақ:
Сатып алушыларды қорғау. Тұтынушылардың құқықтарын қорғау бойынша бірыңғай минималды талаптарды енгізу. Реттеу моделін таңдау. Қазір реттеуші жұмсақ және қатаң шаралардың да нұсқасын қарастырып жатыр."Дүние жүзіндегі реттеушілердің бөліп төлеу және BNPL нарығына деген назары жаңалық емес. Экономикалық жағдайға және басқа да факторларға байланысты бұл бағыттағы шаралар қатаң (мысалы, пруденциалдық шараларды белгілеу және қызмет түріне лицензия алу міндеттемесі және т.б.) немесе қызметті күрт шектемей, қаржылай тұрақтылықты қолдауға бағытталған алдын алу сипатында (мониторинг, ұсынымдар, мәліметтердің толықтығы үшін құралдарды енгізу және т.б.) болуы мүмкін", – делінген Ұлттық банктің жауабында.
Қазір Ұлттық банктің дискуссия құжаты көпшілік талқылауына шығарылды. Нақты талаптар мен шаралар әлі қабылданған жоқ – оларды нарық қатысушыларымен және басқа да реттеушілермен талқылау ұсынылып отыр.
Tengrinews.kz құжатты зерделеп шықты. Онда не жазылғанын қысқаша баяндаймыз.
Пайызсыз бөліп төлеу: реттеушіде неліктен сұрақтар туындады?"Бөліп төлеу" (рассрочка) және BNPL терминдері өміріміздің үйреншікті бөлігіне айналды. Біз смартфондар мен кроссовкалардан бастап автокөліктерге дейін барлығын пайызсыз алуға дағдыландық.
Алайда тартымды маркетингтің артында маңызды деталь жасырылған.
Айырмашылығы неде: Банктер vs Қаржылай емес компанияларҚазақстандық бөліп төлеу нарығының өз ерекшелігі бар. Ол банктерден басталғанымен, бүгінде бұл салаға қаржылай емес ойыншылар белсенді түрде шығуда. Мәнісі мынада:
қаржылай бөліп төлеу – банктер мен микроқаржы ұйымдары жағдайында, бұл шын мәнінде 0 пайыздық тұтынушылық қарыз. Бұл сегмент қатаң реттеледі: банк сіздің төлем қабілеттілігіңізді тексереді, мәліметтерді Кредиттік бюроға жібереді және қаржылай заңнамамен қорғалған. қаржылай емес бөліп төлеу – бұл, мысалы, маркетплейстердегі бөліп төлеу және басқа да осыған ұқсас дүниелер. Мұнда тауар сатушы тарапынан тікелей немесе үшінші тұлғалар арқылы (мысалы, факторинг немесе кейіннен сатып алу құқығымен жалға алу схемасы бойынша) бөліп төлеуге сатылады."Қаржылай емес бөліп төлеудің" мәселесі неде?
"Өнімді маркетингтік және заңды тұрғыдан ұсыну арасында алшақтық бар. Ақпараттық кеңістікте маркетингтік мақсатта "бөліп төлеу" ұғымы тұтынушы үшін бірыңғай, түсінікті және тартымды термин ретінде қолданылады. Ал заңды тұрғыдан алғанда, қаржылай емес бөліп төлеу мәмілелерінің өзі бөліп төлеу немесе төлемді кейінге қалдыру шарты, талап ету құқығын беру, кейіннен сатып алу құқығымен жалға алу және басқа да нысандарда ресімделуі мүмкін", – делінген құжатта.
Қарапайым тілмен айтқанда, мұндай бөліп төлеу туралы деректер несие тарихына әрдайым автомат түрде түсе бермейді. Соның салдарынан азамат банктер үшін ресми түрде "таза" болып көрінгенімен, іс жүзінде қарыз батпағына батып, бірнеше бөліп төлеуді иығына іліп алуы мүмкін.

Сонымен қатар, мұндай мәмілелерге қаржы реттеушісінің айыппұлдар, өсімпұлдар және қарыз алушылардың құқықтарын қорғау бойынша қатаң талаптары әрдайым қолданыла бермейді.
Қаржылай емес бөліп төлеудің 4 негізгі сегменті:
Тұтынушылық тауарларды үшінші тараптың бөліп төлеу сервистері арқылы сатып алу. Бұл факторинг (BNPL-провайдерлер) деп аталады. Кейіннен сатып алу құқығымен жалға алу. Бұл жағдай әдетте автомобильдерге, техникаға, тіпті жылжымайтын мүлікке қатысты болады. Мобильді операторлардың келісімшарттары. Гаджеттерді ұялы байланыс тарифіне байланған бөліп төлеу шартымен сатып алу. Құрылыс компаниялары. Тұрғын үйді үлестік қатысу шарттары немесе тікелей келісімшарттар аясында бөліп төлеуге сатып алу.Мұның бәрі не үшін қажет? Бөліп төлеу, оны кім берсе де – банк болсын, интернет-дүкен болсын – сатып алушының қарыздық міндеттемесін білдіреді. Ұлттық банк азаматтарды жасырын тәуекелдерден және бақылаусыз шектен тыс берешектен қорғау үшін BNPL-дің қаржылай емес секторын реттеу қажеттілігі туралы мәселені көтеріп отыр.
BNPL қалай жұмыс істейді және Қазақстанда қандай ережелер пайда болуы мүмкінБүкіл әлемде BNPL сервистері дәстүрлі несие карталарының баламасына айналды. Бұл – сома бірнеше тең төлемге бөлінетін, айқын пайызы жоқ бөліп төлеуге сатып алу тәсілі, деп атап өтілген құжатта.
Әлемде бұл нарық "төменнен жоғарыға" қарай – тәуелсіз финтех-компаниялардан банктерге қарай дамыды. Классикалық схема мынадай: қысқа мерзімдер (4–12 ай), шағын чектер, күрделі скорингсіз санаулы секундта ресімдеу. Табыс сатушылардан алынатын комиссиялар мен төлем мерзімін өткізіп алған сатып алушыларға салынатын айыппұлдардан құралды.
Ал Қазақстанда нарық мүлдем керісінше – банктерден басталды.
Банктер бөліп төлеуді өздерінің экожүйелері мен маркетплейстерінің бір бөлігіне айналдырды, оның үстіне үлкен сомалар мен 5 жылға дейінгі ұзақ мерзімдерге ұсынды.
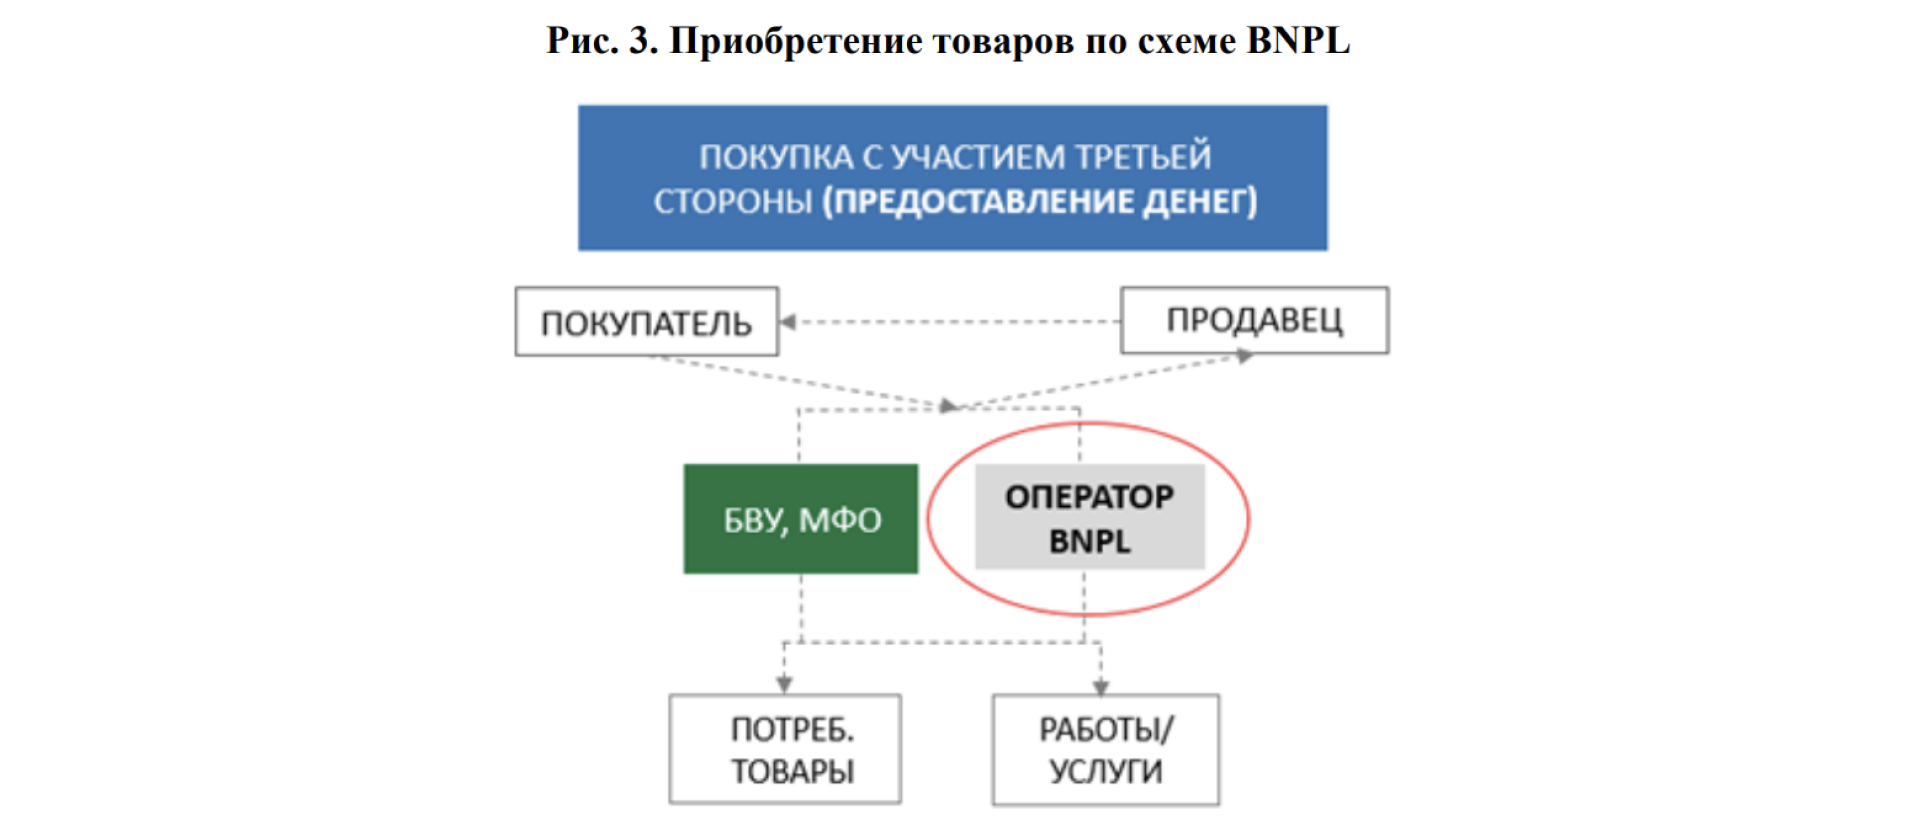 Тауарларды BNPL схемасы бойынша сатып алу. Ұлттық банктің консультативтік құжатынан алынған деректер
Енді Қазақстанда қаржылай емес BNPL-провайдерлер пайда бола бастады. Лицензиясыз тікелей несие беруге тыйым салынғандықтан, олар интернет-дүкендермен интеграциялану арқылы факторинг шарттарымен жұмыс істейді (сатып алушылардың міндеттемелерін сатушыдан сатып алады).
Тәуекелдер үштігі: BNPL схемасының қаупі неде?Тұтынушылар үшін – ресімдеудің оңайлығы ақшаның қолжетімділігі туралы жалған сенім ұялатады. Оған қоса жасырын комиссиялар, тауарды қайтару кезіндегі күрделі процедуралар қаупі бар. Мұндағы басты мәселе – борыштық жүктеменің "көлеңкелі аймағы". Банктер азаматтардың банктік емес BNPL сервистері алдындағы қарыздарын көрмейді, өйткені олар несие тарихында көрініс таппайды.
Заңнамалық олқылықтардың орнын толтыру үшін Қазақстанда алдын ала келесі шаралар қарастырылуда:
BNPL-провайдерлер арқылы қаржыландыруды заң жүзінде қаржылай қызметтерге теңестіру және оларға реттеушілік талаптарды қолдану. Деректерді несие бюроларына беруді міндеттеу. Барлық BNPL-бөліп төлеулері қарыз алушының несие тарихында тіркелуі тиіс. BNPL-ді мақұлдау алдында борыштық жүктеме коэффициентін (БЖК) есептеуді міндеттеу. Мерзімі өткен төлемдер үшін айыппұлдар мен өсімпұлдардың максималды мөлшерін шектеу, мәміле шарттарының ашықтығы мен жариялануына қатаң талаптар қою. "Артық төлемсіз" принципін сақтай отырып, бөліп төлеудің максималды мерзімдерін шектеу мәселесі қарастырылуда. Сатушы ұсынған бөліп төлеудің астарында қандай тәуекелдер жатырБанктер мен BNPL сервистерінен бөлек, Қазақстан нарығында бөліп төлеуді немесе сатып алу құқығымен жалға беруді үшінші тарап қаржы ұйымдарынсыз сатушының өзі ұсынатын моделі танымал болып келеді.
Экономикалық тұрғыдан бұл мәмілелер кәдімгі несиеге ұқсас болғанымен (график, мерзімдер, міндеттемелер мен айыппұлдар бар), заңдық тұрғыдан олар қарапайым сатып алу-сату шарттары ретінде ресімделеді, делінген құжатта.
Нәтижесінде сатушы қаржы реттеушілерінің бақылауына ілікпейді, ал сатып алушы банктік несиедегідей қорғанысқа ие болмайды.
қаржылай емес компаниялардың сатуының үш негізгі моделі бар:
Тауарды төлемді бөліп төлеу шартымен тікелей сату. Тауарды кейіннен сатып алу құқығымен жалға алу (Rent-to-own). Тауарды байланыс қызметтерінің келісімшартымен бірге бөліп төлеуге сату (мысалы, смартфон + мобильді оператордың тарифі).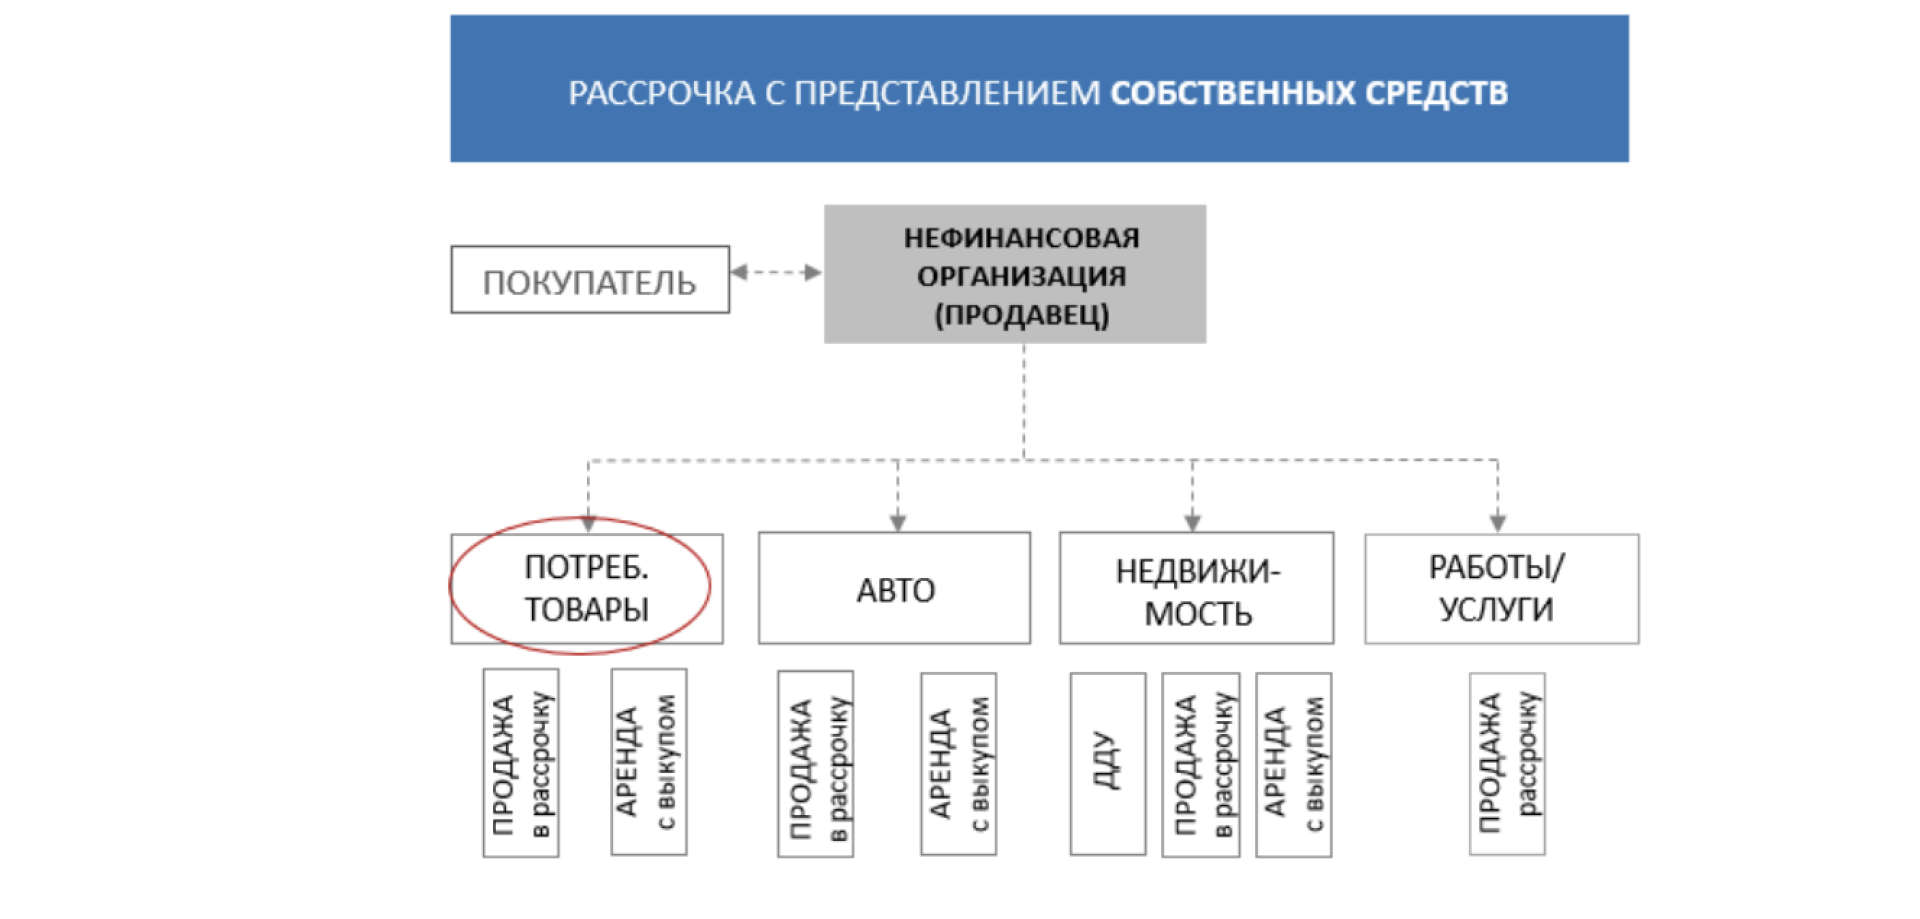 Өз қаражатын ұсыну арқылы бөліп төлеу механизмі қалай жұмыс істейді? Ұлттық банктің консультативтік құжатындағы мәліметтер
Сатып алу құқығымен жалға алудың (Rent-to-own) басты қауіптері қандай? Мұндай жағдайда тауар толық төлем жасалғанға дейін сатып алушының меншігіне өтпейді. Бұл ретте, қарапайым бөліп төлеу кезінде сатып алушыны қорғайтын ережелер мұндай схемаға әрдайым қолданыла бермейді.
Келісімшарттар күрделі болуы мүмкін, ал түпкілікті құны тауардың бастапқы бағасынан айтарлықтай жоғары болуы ықтимал. Шарттар бұзылған жағдайда сатушы келісімшартты бұзып, тауарды қайта алып қоюға құқылы.
Ұлттық банктің мәліметінше, мұндағы негізгі тәуекелдер BNPL жүйесіндегі мәселелерге ұқсас.
Сатып алушы бірнеше бөліп төлеу мен жалдау міндеттемелерін жинап алуы мүмкін, бірақ бұл қарыздар несие тарихында әрдайым көрініс таппайды. Сондай-ақ, мұндай мәмілелерге қаржы нарығының көптеген ережелері қолданылмайды. Күтпеген жерден ақша ұстап қалу, жоғары айыппұлдар және қарызды өтеудегі қиындықтар бойынша да шағымдар бар. Сонымен қатар, Ұлттық банкте мұндай мәмілелердің көлемі мен шағымдар саны бойынша нақты статистика жоқ.
Бөліп төлеуге тыйым салына ма?Әзірге жаңа тыйымдар немесе бөліп төлеуді жою туралы сөз болып отырған жоқ. Ұлттық банк бұл мәселені нарық қатысушыларымен талқылап, мұндай сатып алуларды тұтынушылар үшін қалай түсінікті әрі қауіпсіз етуге болатынын анықтауды ұсынады.

Бізді Google-дың негізгі дереккөздер тізіміне қосыңыз
Қосу Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:58

 Бұл хабарлама дереккөзден мұрағатталған 04 Қазан 2026 14:42
 Ең көп оқылғандар