


 Кіру
 Жаңалықтар
 Ауа райы
 Магниттік дауылдар
 Намаз уақыты
 Қымбат металдар
 Валюта конвертері
 Кредит есептегіш
 Криптовалюта бағамы
 Жұлдыздар
 Сұрақ - Жауап
 Интернет жылдамдығын тексеріңіз
 Қазақстан радиосы
 Қазақстан телевизиясы
 Біз туралы


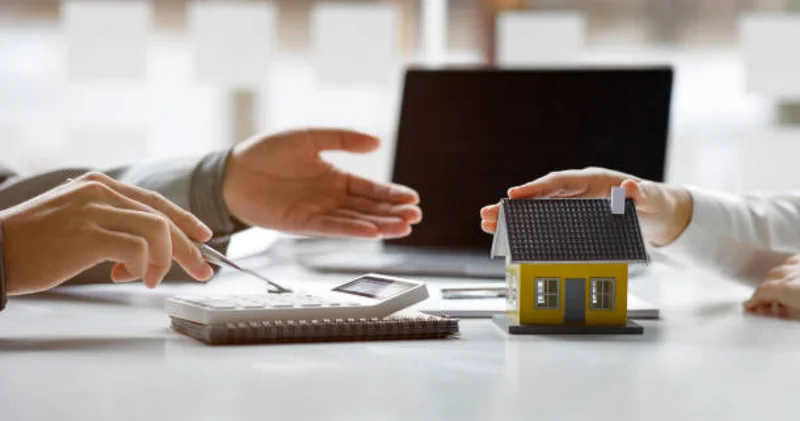
Ата ананың несиесі балаларына мұра болып қалуы мүмкін
Aikyn.KZ парақшасындағы деректерге сәйкес, Qazaq24.com ақпарат таратты..
Қазақстанда адам қайтыс болғаннан кейін оның банктегі несиесі автоматты түрде жойылмайды, – деп хабарлайды Aikyn.kz сайты.
Қарыз мұра құрамына еніп, белгілі бір жағдайда марқұмның мүлкін қабылдаған мұрагерлерге өтеді. Бірақ балалары ата-анасының барлық берешегін өз қалтасынан өтеуге міндетті емес.
Қазақстан Республикасының Азаматтық кодексіне сәйкес, мұраны қабылдаған мұрагерлер марқұмның қарыздары бойынша өздеріне өткен мүліктің құны шегінде ғана жауап береді. Мәселен, әкесінен баласына 5 миллион теңгенің мүлкі қалып, ал банктегі берешегі 8 миллион теңге болса, мұрагерден қалған 3 миллион теңгені жеке қаражаты есебінен төлеуді талап етуге болмайды.
Егер қайтыс болған адамның бірнеше мұрагері болса, олардың әрқайсысының жауапкершілігі өзіне өткен мұраның құнымен шектеледі. Банк қарызды өндіріп алу үшін заңда белгіленген тәртіппен мұрагерлерге талап қоя алады.
Мұрадан бас тартса, несиені төлеу керек пе?
Азамат мұраны қабылдамауға немесе одан заңда белгіленген тәртіппен бас тартуға құқылы. Мұндай жағдайда ол марқұмның қарыздары үшін мұрагер ретінде жауап бермейді.
Дегенмен мұрадан бас тартудың маңызды ерекшелігі бар. Азамат тек қарыздан бас тартып, пәтерді, көлікті немесе басқа мүлікті өзіне қалдыра алмайды. Мұра, әдетте, мүліктік құқықтарымен және міндеттемелерімен бірге қабылданады. Мұрадан бас тарту нотариус арқылы рәсімделеді. Сондықтан марқұмның берешегі көп болса, шешім қабылдамас бұрын мұраға қалатын мүліктің құнын және қарыздың нақты мөлшерін анықтап алған жөн.
Қайтыс болған адамның несиесі сақтандырылған болса ше?
Кейбір банктік несиелер өмірді сақтандыру шартымен рәсімделеді. Егер қарыз алушы қайтыс болса және оның өлімі сақтандыру жағдайы деп танылса, берешекті сақтандыру компаниясы шартта көзделген мөлшерде өтеуі мүмкін.

Бірақ сақтандырудың болуы несиенің міндетті түрде толық жабылатынын білдірмейді. Барлығы шарт талаптарына, сақтандыру сомасына және қарастырылған ерекшеліктерге байланысты. Сондықтан мұрагерлер алдымен банктен несие шарты мен сақтандыру туралы мәлімет сұратқаны дұрыс.
Банк балаларынан қарызды талап ете ала ма?
Банк марқұмның баласы болғаны үшін ғана азаматты қарызды өтеуге міндеттей алмайды. Мұндай жауапкершілік мұраны қабылдауға байланысты туындайды.
Дегенмен баласы несие бойынша кепілгер немесе ортақ қарыз алушы болса, жағдай өзгеше қаралады. Бұл жағдайда оның міндеттемелері мұрагерлік қатынастардан бөлек, жасалған шарт негізінде анықталады. Мамандар мұраға қатысты шешімді асығыс қабылдамауға кеңес береді. Өйткені азаматтың мұраны іс жүзінде қабылдағанын көрсететін әрекеттері де құқықтық маңызға ие болуы мүмкін.
Мұраны қабылдау мерзімі қанша?
Қазақстанда мұраны қабылдау үшін алты ай уақыт беріледі. Бұл мерзім мұра қалдырушы қайтыс болған күннен бастап есептеледі. Мұрадан бас тарту үшін де алты ай қарастырылған.
Азаматтық кодекстің 1074-бабына сәйкес, дәлелді себептер болған жағдайда сот мұрадан бас тарту мерзімін екі айдан аспайтын уақытқа ұзарта алады. Рәсімделген бас тартуды кейін қайтарып алуға болмайды. Осылайша, Қазақстанда ата-анасының несиесі балаларына автоматты түрде жүктелмейді. Қарызды өтеу міндеті мұраны қабылдаған жағдайда ғана туындайды және мұраға өткен мүліктің құнымен шектеледі. Бұл талап Азаматтық кодекстің 1081-бабында бекітілген.
 Бұл тақырыптағы басқа жаңалықтар:
 Көрілімдер:40

 Бұл хабарлама дереккөзден мұрағатталған 24 Қазан 2026 12:48
 Ең көп оқылғандар